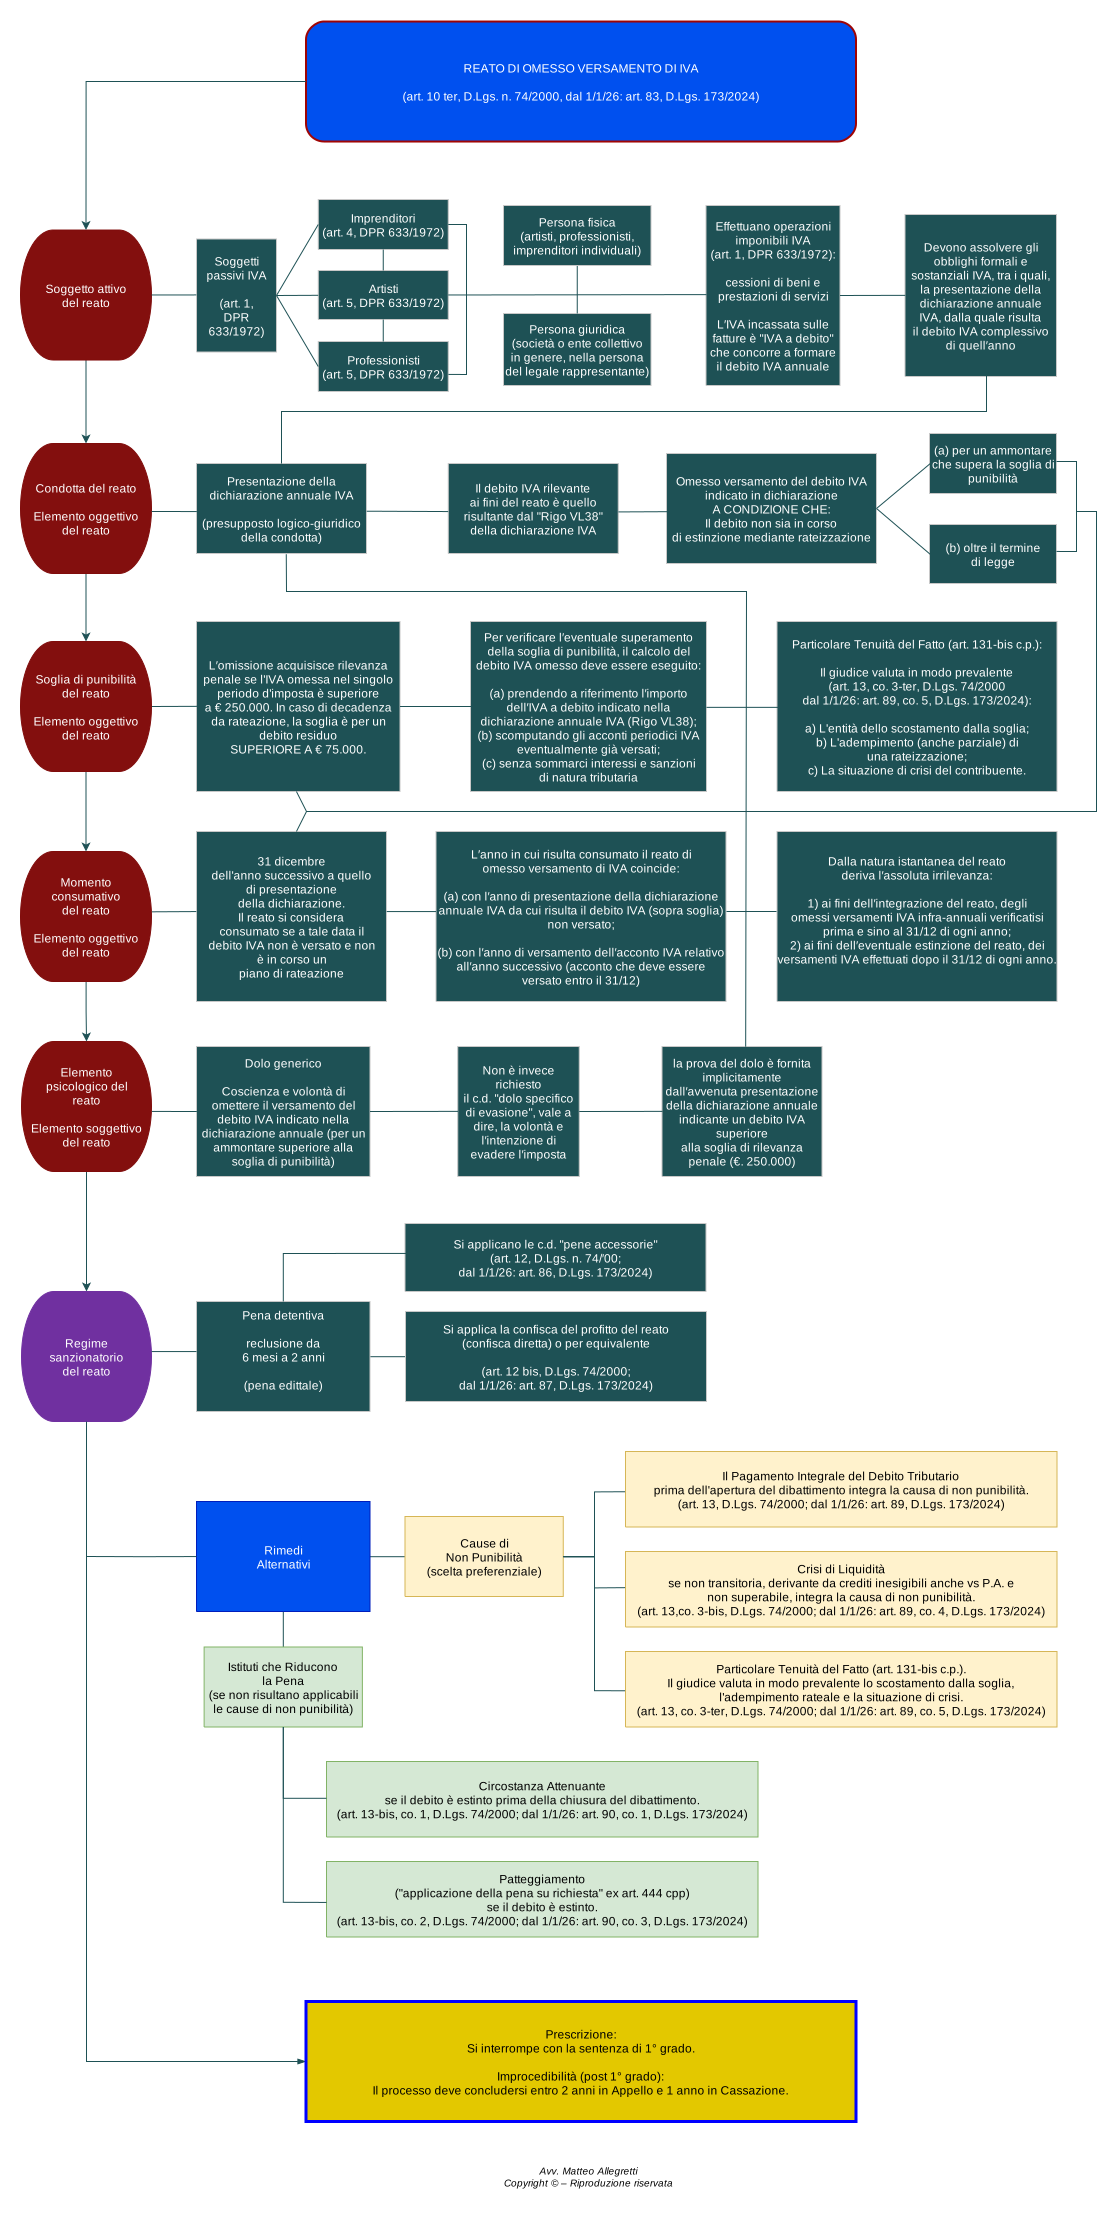
Diagramma completo che illustra il reato di omesso versamento di IVA, disciplinato dall’art. 10 ter del D.Lgs. 74/2000 e, dal 1° gennaio 2026, dall’art. 83 del D.Lgs. 173/2024. Lo schema analizza: il soggetto attivo, la condotta (con la nuova condizione della rateizzazione), le soglie di punibilità (€ 250.000 e la nuova soglia di € 75.000), il momento consumativo (posticipato al 31 dicembre), l’elemento psicologico e il regime sanzionatorio. Particolare attenzione è dedicata ai rimedi, come le cause di non punibilità (pagamento, crisi di liquidità, tenuità del fatto) e gli istituti che riducono la pena, aggiornati alle novità del D.Lgs. 87/2024.