Nel complesso scacchiere del wealth management e del passaggio generazionale, strutturare una Riorganizzazione Societaria Senza Abuso del Diritto rappresenta la vera sfida per i fiscalisti d’impresa. Fino a dove può spingersi la legittima pianificazione fiscale prima di varcare il confine dell’elusione sancito dall’art. 10-bis della Legge n. 212/2000? La recentissima Risposta ad Interpello n. 42/2026 dell’Agenzia delle Entrate, letta alla luce del dirompente Atto di Indirizzo MEF del 27 febbraio 2025, traccia una linea di demarcazione epocale.
Immaginate di combinare il regime di “realizzo controllato” ex art. 177, comma 2, del TUIR per la costituzione di una holding newco, con la successiva donazione ai figli della nuda proprietà delle quote societarie ai sensi dell’art. 16 del TUSD, ottenendo un drastico e geometrico abbattimento della base imponibile. Un’operazione di tale portata è un capolavoro di ingegneria societaria o una fattispecie abusiva censurabile? L’Agenzia, pur riscontrando in limine un “indebito vantaggio fiscale”, ha clamorosamente validato l’operazione, escludendo l’abuso grazie alla blindatura della “sostanza economica” e delle “valide ragioni extrafiscali” non marginali.
Per tali ragioni, ritengo il documento di prassi estremamente interessante e meritevole di approfondimento.
In questo contributo, pertanto, esplorerò i dettagli tecnici, i risvolti giurisprudenziali e le specifiche pattuizioni statutarie (come le clausole “antistallo”) che hanno permesso ai contribuenti di superare il severo vaglio dell’Amministrazione Finanziaria. Analizzerò in profondità come l’interazione tra la neutralità indotta del conferimento e le metriche di valutazione del TUSD possa generare un risparmio d’imposta inattaccabile, fornendo a CEO, membri di CdA e giuristi d’impresa le coordinate ermeneutiche avallate dall’Ufficio, al fine di progettare e difendere una perfetta Riorganizzazione Societaria Senza Abuso del Diritto.

La Struttura Negoziale Proposta Per Una Riorganizzazione Societaria Senza Abuso del Diritto
L’Architettura dell’Operazione: Le Fasi di una Riorganizzazione Societaria Senza Abuso del Diritto
Nel perimetro della fiscalità d’impresa, la genesi di una Riorganizzazione Societaria Senza Abuso del Diritto impone un’analisi chirurgica degli assetti proprietari di partenza e delle finalità civilistiche perseguite dai contribuenti. Difatti, la fattispecie concreta scrutinata dall’Agenzia delle Entrate nella Risposta n. 42/2026, offre:
- sia un paradigma esemplare di pianificazione patrimoniale
- e sia un’efficace architettura di passaggio generazionale.
Come infatti si evince sin dall’incipit del documento di prassi, il quadro iniziale vede protagonisti due fratelli (“Istanti”) e il loro padre (“Istante”). Più precisamente, essi risultano titolari di partecipazioni incrociate e frammentate in due distinte società operative: la Società Alfa (attiva nella costruzione di immobili e partecipata al 50% da ciascun fratello) e la Società Beta (esercente il commercio di prodotti petroliferi, partecipata al 48,2% dal padre e al 25,6% da ciascun figlio).
L’obiettivo dei contribuenti è duplice: da un lato, accentrare la governance e la tesoreria in una holding per ottimizzare i flussi finanziari; dall’altro, pianificare la successione dell’imprenditore (il padre) a favore dei figli. Ora, al fine di realizzare una perfetta Riorganizzazione Societaria Senza Abuso del Diritto, i professionisti incaricati hanno strutturato un’operazione articolata in due fasi negoziali teleologicamente collegate. Come infatti illustrato a pagina 2 della Risposta n. 42/2026, l’architettura prevede:
- dapprima la costituzione di una «holding newco srl» mediante il conferimento del 100% delle quote delle due società operative in regime di realizzo controllato;
- in seconda battuta, la donazione della nuda proprietà delle quote della neo-costituita holding dal padre ai figli.
Esaminiamo ora, con la lente del giurista d’impresa, le singole fasi di questa sofisticata operazione.
Il Ruolo dell’Art. 177, Comma 2, del TUIR nella Riorganizzazione Societaria Senza Abuso del Diritto
La prima fase del progetto negoziale si fonda sull’applicazione dell’art. 177, comma 2, del D.P.R. n. 917/1986 (TUIR). Nello specifico, gli Istanti conferiscono le proprie quote di Alfa e Beta nella neo-costituita holding, avvalendosi del meccanismo del c.d. “realizzo controllato”. In un’ottica di Riorganizzazione Societaria Senza Abuso del Diritto, la corretta applicazione di questa norma è dirimente per evitare l’emersione di materia imponibile in capo ai conferenti.
A tal riguardo, la Risposta dell’Agenzia delle Entrate n. 42/2026, a pagina 10, richiamando un proprio precedente (Circolare n. 33/E del 2010), compie una precisazione ermeneutica fondamentale, rilevando che la disposizione:
«non delinea un regime di neutralità fiscale delle operazioni di conferimento ivi regolate, ma definisce un criterio di valutazione delle partecipazioni ricevute a seguito del conferimento (che rimane realizzativo) ai fini della determinazione del reddito del soggetto conferente (cd. “regime a realizzo controllato”)».
La Modalità di Contabilizzazione del Conferimento
Il fulcro tecnico dell’operazione risiede nella modalità di contabilizzazione del conferimento. I contribuenti, come precisato a pagina 2 del documento in esame (sub “Quesito”), deliberano un aumento del patrimonio netto della newco per un importo «perfettamente coincidente con il costo fiscalmente riconosciuto delle partecipazioni in capo alle persone fisiche». In forza di tale scelta, si materializza la c.d. “neutralità indotta”. Difatti, sempre a pagina 10 della Risposta n. 42/2026, l’Amministrazione Finanziaria chiarisce che:
«diversamente da quanto avverrebbe attraverso il ricorso al criterio del “valore normale” di cui all’articolo 9 del TUIR, può non emergere una plusvalenza imponibile qualora il valore di iscrizione della partecipazione e, pertanto, l’incremento di patrimonio netto effettuato dalla società conferitaria, riconducibile al singolo conferimento, risulti pari all’ultimo valore fiscale presso ciascun soggetto conferente della partecipazione conferita (cd. “neutralità indotta”)».
In definitiva, sotto il profilo strettamente fiscale, il primo step della Riorganizzazione Societaria Senza Abuso del Diritto si perfeziona senza alcun salto d’imposta (pag. 11). Viene invece garantita la continuità dei valori fiscalmente riconosciuti, cristallizzando, di fatto, un patrimonio netto contabile della holding nettamente inferiore al reale valore economico o al “valore normale” delle società operative sottostanti.
Il Passaggio Generazionale: L’Art. 16 del TUSD e la Donazione della Nuda Proprietà nella Riorganizzazione Societaria Senza Abuso del Diritto
Una volta completato il conferimento e approvato il primo bilancio di esercizio della società conferitaria, il disegno negoziale approda alla sua fase conclusiva: il ricambio generazionale. A tal proposito, il padre procede alla donazione ai figli della nuda proprietà delle quote della holding newco srl. Nello specifico, affinché il perimetro dell’operazione si consolidi in una Riorganizzazione Societaria Senza Abuso del Diritto, è essenziale coordinare gli effetti del conferimento appena descritto con le regole di quantificazione della base imponibile dettate dal Testo Unico sulle Successioni e Donazioni (TUSD).
A tal proposito, stando all’art. 16, comma 1, lett. b), del D.Lgs. n. 346/1990 (TUSD), testualmente riportato a pagina 11 della Risposta n. 42/2026 dell’Agenzia delle Entrate, per le quote di società non azionarie non quotate, la base imponibile è determinata assumendo:
«il valore proporzionalmente corrispondente al valore, alla data di apertura della successione, del patrimonio netto dell’ente o della società risultante dall’ultimo bilancio pubblicato o dall’ultimo inventario regolarmente redatto».
Ratio Legis dell’Art. 16 TUSD
La ratio della norma, come ricorda l’Agenzia a pagina 12 citando una precedente risposta (n. 514/2019), risiede nell’esigenza di:
«semplificare il processo di valutazione dei titoli da parte degli eredi […] fornendo loro parametri funzionali a determinare un valore che sia al contempo in grado sia di misurare la effettiva capacità contributiva che di assicurare una apprezzabile oggettività di determinazione».
Ebbene, l’intersezione tra le due disposizioni (art. 177 TUIR e art. 16 TUSD) produce l’effetto geometrico ricercato dai contribuenti: la base imponibile su cui calcolare l’imposta di donazione viene ancorata al patrimonio netto contabile della holding. Di conseguenza, tale valore risulta schiacciato al ribasso in virtù della “neutralità indotta” del conferimento, così elidendo le plusvalenze latenti e il maggior valore economico intrinseco della Società Beta originariamente partecipata dal padre.
Tuttavia, è proprio su questo differenziale di valore – e sul conseguente, drastico abbattimento del tax rate – che l’Agenzia delle Entrate concentrerà il proprio vaglio antielusivo ex art. 10-bis, L. 212/2000, per determinare se ci si trovi dinanzi a un illecito risparmio d’imposta o, come poi confermato, a una legittima Riorganizzazione Societaria Senza Abuso del Diritto.
L’Amministrazione Finanziaria Conferma la Riorganizzazione Societaria Senza Abuso del Diritto
L’Agenzia delle Entrate Illustra I Tre Presupposti Costitutivi dell’Abuso del Diritto
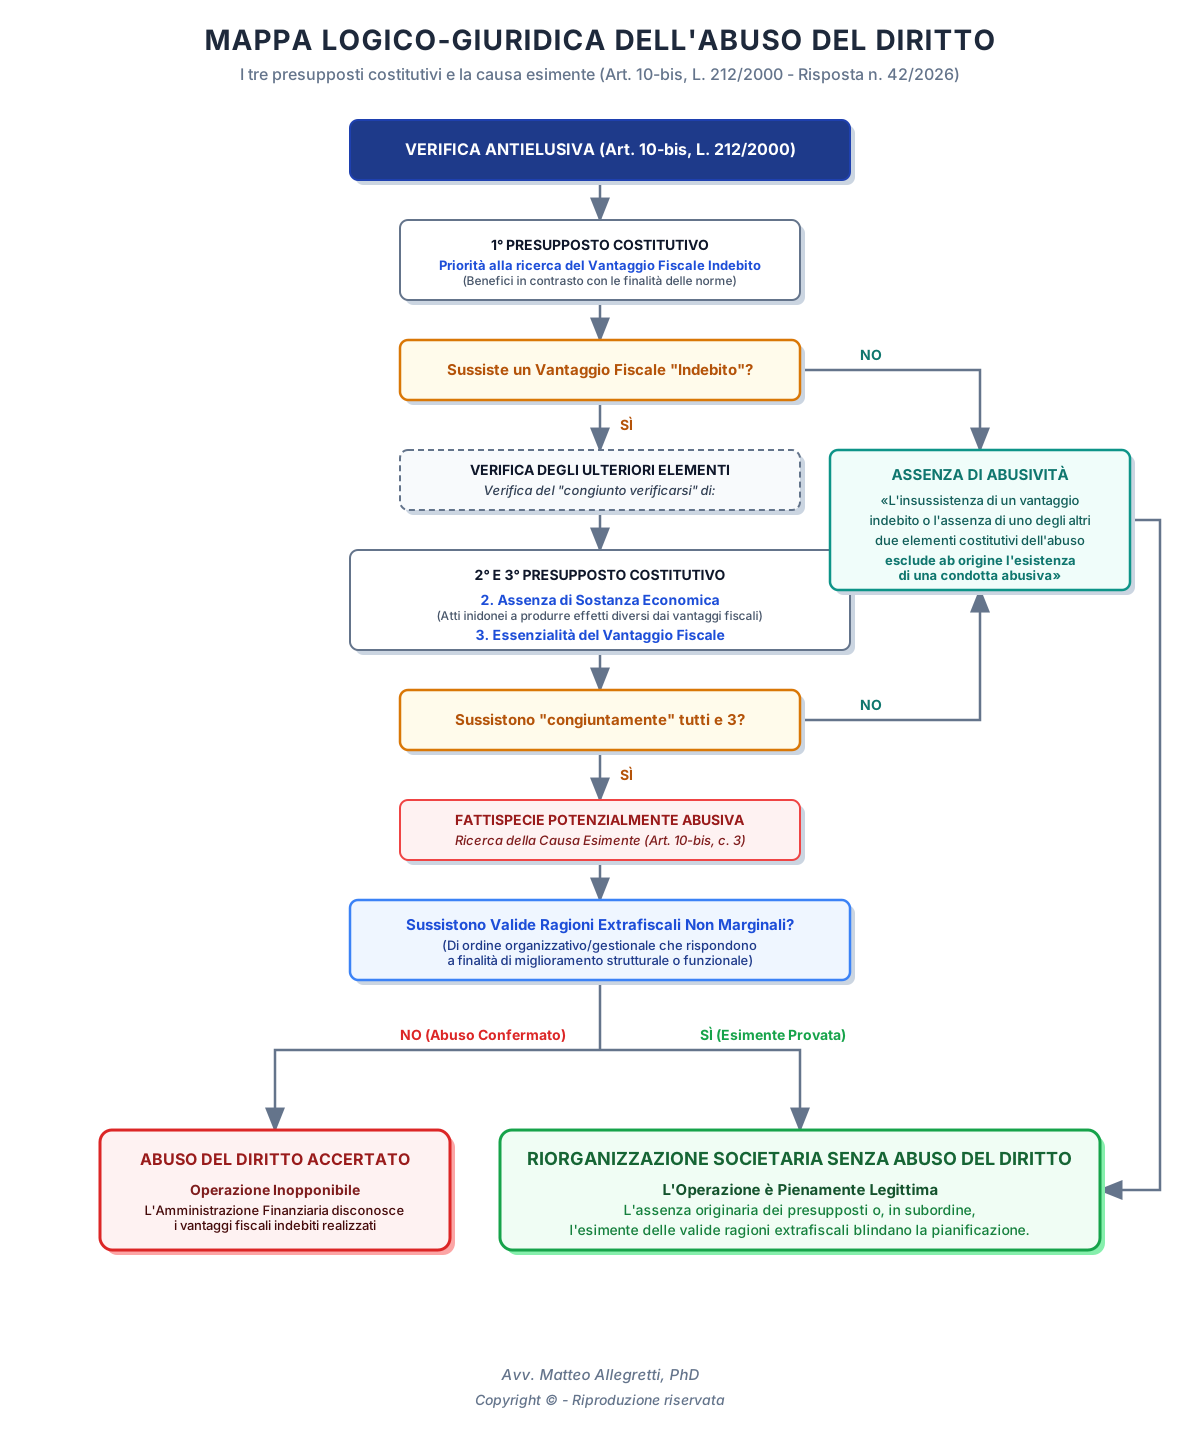
Orbene, per qualificare un’operazione complessa come una legittima Riorganizzazione Societaria Senza Abuso del Diritto, occorre prima di tutto scomporre gli elementi costitutivi della fattispecie elusiva previsti dall’art. 10-bis della Legge n. 212/2000 (Statuto dei Diritti del Contribuente). D’altronde, come puntualmente ricordato a pagina 7 della Risposta n. 42/2026 dell’Agenzia delle Entrate, affinché la pretesa impositiva possa fondarsi sull’abuso, l’Amministrazione Finanziaria deve identificare e provare il congiunto verificarsi di 3 presupposti costitutivi:
- in primo luogo, la realizzazione di un vantaggio fiscale ”indebito”, costituito da ”benefici”, anche non immediati, realizzati in contrasto con le finalità delle norme fiscali o con i principi dell’ordinamento tributario;
- l’assenza di ”sostanza economica” dell’operazione o delle operazioni poste in essere consistenti in fatti, atti e contratti, anche tra loro collegati, inidonei a produrre effetti significativi diversi dai vantaggi fiscali;
- l’essenzialità del conseguimento di un ”vantaggio fiscale”.
L’Assenza di Uno dei “Tre Presupposti Costitutivi” Rende la Riorganizzazione Societaria Senza Abuso del Diritto
In merito a quanto sopra, a pagina 7 della Risposta n. 42/2026 dell’Agenzia delle Entrate, viene sottolineato che:
«L’assenza di uno dei 3 presupposti costitutivi dell’abuso determina un giudizio di assenza di abusività».
Premesso quanto sopra, l’Ufficio, richiamando l’Atto di Indirizzo del 27 febbraio 2025, prot. n. 7, emesso dal Ministero dell’Economia e delle Finanze in materia di abuso del diritto, precisa altresì che la verifica della sussistenza dei 3 presupposti costitutivi dell’abuso del diritto:
«va condotta dando priorità alla ricerca del vantaggio fiscale indebito».
Ma non è tutto. Infatti, a pag. 8 della Risposta n. 42/2026, l’Agenzia delle Entrate ribadisce il concetto rilevando che:
«L’insussistenza di un vantaggio indebito o l’assenza di uno degli altri due elementi costitutivi dell’abuso esclude ab origine l’esistenza di una condotta abusiva, rendendo non necessaria la verifica della sussistenza degli ulteriori elementi».
Il concetto illustrato e più volte sottolineato dall’Ufficio è oltremodo chiaro: affinché l’operazione societaria possa essere qualificata abusiva ex art. 10-bis, L. 212/2000, devono sussistere i tre presupposti costitutivi dell’abuso del diritto e devono sussistere tutti e tre. Ma anche a tale lapidario concetto esiste un’eccezione.
Le “Valide Ragioni Extrafiscali Non Marginali” Rendono Sempre la Riorganizzazione Societaria Senza Abuso del Diritto
Ed infatti è la stessa Risposta n. 42/2026 dell’Agenzia delle Entrate, che, a pag. 8, nel commentare la disposizione sull’abuso del diritto (art. 10-bis della Legge n. 212/2000), rileva che:
Con il successivo comma 3, il Legislatore ha chiarito espressamente che non possono comunque considerarsi abusive quelle operazioni che, pur presentando i tre elementi sopra indicati, sono giustificate da valide ragioni extrafiscali non marginali (anche in ordine organizzativo o gestionale che rispondono a finalità di miglioramento strutturale o funzionale dell’impresa o dell’attività professionale).
Quindi:
- anche se ad un primo esame, emerge che l’operazione societaria mira a conseguire un vantaggio fiscale ”indebito” (1° requisito dell’abuso del diritto), viene costruita con fatti, atti e contratti che palesano l’assenza sostanza economica dell’operazione (2° requisito dell’abuso del diritto) e tradisce altresì l’essenzialità del vantaggio fiscale conseguito (3° requisito dell’abuso del diritto);
- ciò nondimeno, se nel contesto di una verifica più approfondita, il contribuente riesce a dimostrare che l’operazione persegue valide ragioni extrafiscali non marginali (i.e., l’eccezione), l’Ufficio, anche in forza della Risposta n. 42/2026 dell’Agenzia delle Entrate, dovrà considerare tale operazione come una Riorganizzazione Societaria Senza Abuso del Diritto.
Pertanto, in quei casi in cui ricorrano tutti e tre i presupposti costitutivi dell’abuso del diritto, le “valide ragioni extrafiscali non marginali” funzionano come una causa esimente dal giudizio di abusività dell’operazione societaria.
Sin qui era importante illustrare il concetto di abuso del diritto, la disposizione statutaria che lo prevede e la corretta procedura di verifica dell’abusività di un’operazione societaria, secondo le indicazioni dell’Agenzia delle Entrate. Torneremo su tali concetti in seguito. Ma ora volgiamo per un momento lo sguardo indietro e, più esattamente, sul primo e più importante presupposto costitutivo dell’abuso del diritto, id est, quello la cui presenza va verificata per prima: il vantaggio fiscale indebito.
Diagramma Logico-Giuridico dei Presupposti per una Riorganizzazione Societaria Senza Abuso del Diritto
Al fine di cristallizzare visivamente la complessa architettura dell’art. 10-bis della Legge n. 212/2000 sin qui esaminata, ho elaborato la seguente mappa logico-giuridica. Ritengo, infatti, che una rappresentazione visiva e dall’alto dei concetti e snodi logici fondamentali illustrati nei paragrafi che precedono, consenta (a professionisti, CEO, membri di CdA e decision makers) di orientarsi con assoluta certezza tra i rigorosi presupposti elusivi e l’intervento salvifico delle cause esimenti. E tale visione d’insieme sarà fondamentale per progettare e realizzare una Riorganizzazione Societaria Senza Abuso del Diritto.
Il Testo Unico e il Vantaggio Fiscale Indebito in una Riorganizzazione Societaria Senza Abuso del Diritto
L’Agenzia delle Entrate sul punto è chiara e lo ribadisce a pag. 7 del documento di prassi in esame. Il primo, ineliminabile, gradino è rappresentato dalla:
«realizzazione di un vantaggio fiscale “indebito”, costituito da “benefici”, anche non immediati, realizzati in contrasto con le finalità delle norme fiscali o con i principi dell’ordinamento tributario».
Di conseguenza, come già accennato, l’analisi deve innanzitutto focalizzarsi sulla sussistenza o meno di tale profitto fiscale e sulla sua eventuale qualificazione in termini di “indebito”. È questo il momento topico in cui si gioca la tenuta di una Riorganizzazione Societaria Senza Abuso del Diritto.
La “Ratio” della Norma e la Quantificazione del Risparmio d’Imposta nella Riorganizzazione Societaria Senza Abuso del Diritto
Invero, l’interazione tra l’art. 177, comma 2, del TUIR e l’art. 16, comma 1, lett. b), del TUSD produce un innegabile effetto di contrazione della base imponibile. Infatti, per effetto della prima fase negoziale (il conferimento), il valore del patrimonio netto della holding subisce uno schiacciamento verso il basso. A tal proposito, l’Agenzia delle Entrate, a pagina 12 della Risposta n. 42/2026, rileva testualmente che
«il valore del patrimonio netto della holding newco srl – determinatasi in virtù del conferimento delle partecipazioni delle Società Alfa e Beta da parte degli Istanti mediante l’applicazione del realizzo controllato – risulta inferiore rispetto alla somma del valore del patrimonio netto delle due Società Alfa e Beta (società conferite)».
Conseguentemente, se la successiva donazione avesse avuto ad oggetto direttamente le quote della Società Beta, l’imposta si sarebbe calcolata su una base imponibile ben più capiente. Pertanto, l’Amministrazione finanziaria riconosce pacificamente, a pagina 13, che la combinazione delle due operazioni:
«comporta, di conseguenza, un risparmio fiscale sull’imposta di donazione».
L’Operazione Societaria Può Essere Salvata Anche in Presenza di un Vantaggio Fiscale Indebito
Tuttavia, un mero risparmio d’imposta non è, di per sé, patologico. Affinché la fattispecie sia censurabile, minando le basi della Riorganizzazione Societaria Senza Abuso del Diritto, il vantaggio deve porsi in aperta rottura con la volontà del legislatore. Ed è esattamente questa la conclusione cui giunge, in prima battuta, l’Agenzia a pagina 13, statuendo che:
«Il descritto vantaggio fiscale riscontrabile in termini di minore imposta di donazione […] deve considerarsi “indebito” in quanto appare in contrasto con la finalità della citata norma di cui all’articolo 16, lettera b), del TUSD».
A supporto di tale asserzione, l’Ufficio argomenta, a pagina 13, che la base imponibile artatamente compressa costituisce:
«un valore non corrispondente alla effettiva capacità contributiva relativa alla donazione».
Sicché, prosegue la Risposta dell’Agenzia delle Entrate n. 42/2026 a pag. 14, il risparmio conseguito:
«si pone in antitesi ai criteri di semplificazione e oggettiva determinazione posti alla base della quantificazione della base imponibile di cui all’articolo 16, lettera b), del TUSD e, pertanto, tale risparmio d’imposta è da ritenersi indebito».
Risulta quindi violata la Ratio Legis dell’art. 16 TUSD di cui si è già accennato in un precedente paragrafo. Ebbene, pur avendo acclarato il vantaggio indebito, l’operazione, come vedremo nel prossimo paragrafo, sarà comunque salvata grazie all’analisi della sostanza economica, vero cardine di ogni Riorganizzazione Societaria Senza Abuso del Diritto.
L’Atto di Indirizzo MEF del 27 febbraio 2025 sulla Riorganizzazione Societaria Senza Abuso del Diritto
Parallelamente, per inquadrare correttamente la metodologia di accertamento dell’abuso, è imperativo richiamare il già menzionato Atto di Indirizzo del Ministero dell’Economia e delle Finanze del 27 febbraio 2025. In effetti, l’Agenzia delle Entrate fa esplicito e ripetuto richiamo a tale fonte già a pagina 7 e 9 della Risposta n. 42/2026, sottolineando che, nell’ambito di singole operazioni:
«la ricerca della sussistenza di un indebito vantaggio fiscale deve avvenire guardando alla “ratio della norma applicata dal contribuente al fine di verificare se tale ratio sia rispettata”».
Criterio Letterale e Valide Ragioni Extrafiscali: Baluardi Difensivi Contro il Giudizio di Abusività
In questo preciso scenario, l’Atto di Indirizzo MEF fornisce una bussola ermeneutica di inestimabile valore per strutturare una Riorganizzazione Societaria Senza Abuso del Diritto. Segnatamente, a pagina 4 del citato Atto di indirizzo, il Ministero argomenta che le finalità delle norme fiscali coincidono con la loro ratio, e richiama il primato del criterio letterale previsto dall’art. 12 delle disposizioni sulla legge in generale (Preleggi).
Inoltre, il MEF blinda questa rigorosa impostazione citando, a pag. 4 dell’Atto di Indirizzo, la Suprema Corte di Cassazione:
«l’art. 12 delle preleggi ricorda che “il contenuto precettivo di una legge deve anzitutto evincersi dal ‘significato proprio delle parole secondo la connessione di esse’, anche alla luce dei lavori preparatori, in quanto utili a ricostruire l’intenzione del legislatore” (così Corte Cost., sentenza n. 110 del 2023)».
Di conseguenza, per difendere con successo una Riorganizzazione Societaria Senza Abuso del Diritto, il contribuente dovrà dimostrare che, sebbene l’incrocio tra regimi opzionali (TUIR e TUSD) abbatta il carico fiscale, tale esito discende dalla pedissequa applicazione del significato proprio e letterale delle disposizioni, senza tradire la radice sistematica che ha ispirato il legislatore storico. Ora, pur ravvisando nel caso de quo un contrasto con la ratio del TUSD, l’operazione resisterà all’urto grazie al secondo e insuperabile sbarramento difensivo di cui si è già accennato nei precedenti paragrafi: l’esimente delle valide ragioni extrafiscali.
La Sostanza Economica: Il Pilastro della Riorganizzazione Societaria Senza Abuso del Diritto
Innanzitutto, superato lo scoglio critico del vantaggio fiscale, sebbene quest’ultimo sia stato ritenuto “indebito” dall’Ufficio, la tenuta di una Riorganizzazione Societaria Senza Abuso del Diritto si sposta inesorabilmente sul terreno della “sostanza economica”. Ed è qui che passa in primo piano il già citato art. 10-bis, comma 3, della Legge n. 212/2000, ai sensi del quale non si considerano mai abusive le operazioni giustificate da valide ragioni extrafiscali, non marginali. Di conseguenza, l’Amministrazione Finanziaria è chiamata ad arrestare la propria scure accertatrice qualora l’architettura negoziale sia sorretta da palesi e tangibili logiche aziendali.
A ben vedere, è proprio su questo precipuo aspetto che la pretesa elusiva si infrange, consacrando la fattispecie in esame come una perfetta Riorganizzazione Societaria Senza Abuso del Diritto. La Risposta n. 42/2026 dell’Agenzia delle Entrate, a pagina 14, sancisce infatti che la costituzione della holding newco srl, ancorché seguita dalla donazione della nuda proprietà:
«appare idonea a realizzare effetti diversi rispetto al solo risparmio fiscale».
Le Valide Ragioni Extrafiscali e la Giurisprudenza di Legittimità nella Riorganizzazione Societaria Senza Abuso del Diritto
Pertanto, il divieto di elusione cede il passo dinanzi a ragioni economicamente apprezzabili. A tal proposito, la Risposta dell’Agenzia delle Entrate n. 42/2026, a pagina 8, citando a sua volta la Cassazione civile, sez. V, 9 maggio 2022, n. 14493, traccia il solco interpretativo richiamando un nutrito e granitico filone della giurisprudenza di Legittimità:
«in materia tributaria, il divieto di abuso del diritto si traduce in un principio generale antielusivo […] che preclude al contribuente il conseguimento di vantaggi fiscali ottenuti mediante l’uso distorto, pur se non contrastante con alcuna specifica disposizione normativa, di strumenti giuridici idonei ad ottenere un risparmio d’imposta, in difetto di ragioni economicamente apprezzabili che giustifichino l’operazione, la cui ricorrenza deve essere provata dal contribuente (Cass., 5 dicembre 2019, n. 31772; Cass., 6 giugno 2019, n. 15321; Cass., 23 novembre 2018, n. 30404; Cass., 7 novembre 2012, n. 19234)».
D’altronde, il documento di prassi evidenzia altresì che, secondo i giudici di Piazza Cavour l’operazione non è abusiva se può:
«spiegarsi altrimenti che con il mero conseguimento di risparmi d’imposta (Cass. 10/12/2014, n. 25972)».
Le Duplici Ragioni Extrafiscali che Qualificano la Costituzione di una Holding come una Riorganizzazione Societaria Senza Abuso del Diritto
Nel caso oggetto di interpello, la costituzione di una holding viene considerata dall’Agenzia delle Entrate come una Riorganizzazione Societaria Senza Abuso del Diritto, in quanto, la gestione accentrata tipica del gruppo societario, porta con se due vantaggi che sono anche due valide ragioni extrafiscali non marginali, consistenti:
- da un lato, in un migliore utilizzo della liquidità delle società conferite mediante una gestione accentrata della tesoreria;
- dall’altro lato, nella risoluzione in seno alla holding di eventuali dissidi tra i soci che, diversamente, avrebbe mandato in stallo l’operatività delle aziende conferite.
Del resto, a pag. 14 della Risposta n. 42/2026 dell’Agenzia delle Entrate, l’Ufficio conferma che la costituzione della holding ha un duplice effetto ovvero quello di consentire principalmente la gestione in maniera coordinata e unitaria «come un gruppo le società oggetto di conferimento»:
«sia al fine di ottimizzare l’impiego della liquidità generata da ciascuna società nelle varie iniziative imprenditoriali, anche mediante contratti di gestione accentrata della tesoreria, sia al fine di evitare che eventuali dissidi tra soci possano bloccare lo svolgimento della normale operatività aziendale risolvendo le eventuali conflittualità in seno alla società holding, prevenendole anche mediante appositi accorgimenti statutari».
E tali ragioni extrafiscali sono state dall’Amministrazione Finanziaria considerate come “non marginali” e quindi idonee a neutralizzare l’accertamento fiscale.
Governance e Pattuizioni Statutarie: la Clausola “Antistallo” nella Riorganizzazione Societaria Senza Abuso del Diritto
Inoltre, un elemento cardine che eleva l’operazione al di sopra di ogni sospetto elusivo è la grande cura riservata alle pattuizioni di governance societaria, imprescindibili in una vera Riorganizzazione Societaria Senza Abuso del Diritto. In particolare, per garantire il ricambio generazionale senza compromettere la continuità aziendale, gli Istanti hanno saggiamente blindato lo statuto della neo-costituita holding. Come infatti anticipato nel precedente paragrafo, a pag. 14, la Risposta n. 42/2026 dell’Agenzia delle Entrate da atto che i contribuenti, al fine di risolvere preventivamente «eventuali conflittualità in seno alla società holding», hanno previsto «appositi accorgimenti statutari».
A tal riguardo, a pagina 4 del documento di prassi in esame, si legge che gli Istanti hanno inserito nello statuto della holding newco srl una peculiare clausola “antistallo” (nota nella prassi M&A come Russian Roulette). La clausola della “Russian Roulette” (o “clausola del cowboy”), infatti, è un meccanismo antistallo (deadlock) utilizzato per risolvere paralisi decisionali in società con partecipazioni paritetiche (es. 50/50) o blocchi tra gruppi di soci.
La c.d. Clausola della Roulette Russa
Tale clausola prevede che:
«In caso di stallo decisionale della società per dissidio tra soci, ciascuna Parte avrà il diritto di comunicare, entro 60 giorni dalla data di verificazione dello stallo, la volontà irrevocabile di acquistare l’intera partecipazione dell’altra Parte».
E qualora vi sia una mancata accettazione:
«l’altra Parte sarà obbligata a vendere la propria partecipazione ovvero ad acquistare la partecipazione della Parte offerente al prezzo indicato nella prima comunicazione».
Conseguentemente, l’Amministrazione Finanziaria ha valutato con estremo favore tale previsione statutaria. Infatti, a pagina 15 della Risposta n. 42/2026 dell’Agenzia delle Entrate, l’Ufficio riconosce che simili regole di amministrazione consentono di:
«garantire stabilità nella governance delle società partecipate proprio per gestire in maniera efficace eventuali conflittualità che possano emergere in capo alla holding tra i soci [figli], una volta realizzato il passaggio generazionale del [padre]».
Di conseguenza, la presenza di strumenti di risoluzione delle deadlock situations certifica la sostanza organizzativa dell’intero disegno, suggellando l’operazione come un inattaccabile modello di Riorganizzazione Societaria Senza Abuso del Diritto.
Il Ragionamento Controfattuale: La Prova Decisiva Per Escludere l’Abuso del Diritto
Inoltre, per blindare in via definitiva l’operazione agli occhi del Fisco, gli istanti l’hanno pianificata in modo tale da superare il c.d. test del “ragionamento controfattuale” (o prova controfattuale).
A tal proposito, al fine di porre in essere una Riorganizzazione Societaria Senza Abuso del Diritto, occorre sempre porsi un quesito metodologico tranciante: gli Istanti avrebbero potuto ottenere i medesimi risultati gestionali e organizzativi – ossia le medesime valide ragioni extrafiscali – attraverso una diversa via negoziale, più lineare, che però non avrebbe garantito lo stesso perimetro di vantaggio fiscale?
L’Impossibilità di Raggiungere gli Stessi Risultati Con Una Architettura Negoziale Più Lineare Blinda la Riorganizzazione Societaria Senza Abuso del Diritto
Orbene, l’Agenzia delle Entrate ha esplorato minuziosamente questo scenario alternativo (la donazione diretta delle quote senza il preventivo conferimento in holding). A pagina 15 della Risposta n. 42/2026, l’Ufficio certifica il fallimento di tale ipotesi controfattuale, riconoscendo che:
«Ciò posto, la possibile operazione di donazione diretta della nuda proprietà delle partecipazioni detenute dal padre nella Società Beta nei confronti dei figli non garantirebbe di raggiungere il risultato voluto dagli Istanti, ossia la creazione di un gruppo familiare congegnato in modo tale da consentire la gestione coordinata delle società conferite, senza comprometterne l’operatività».
Di conseguenza, la donazione “diretta” (priva del risparmio d’imposta censurato) si sarebbe rivelata inidonea, sia da un punto di vista civilistico e sia manageriale, al raggiungimento degli obiettivi prefissati. Peraltro, a corroborare ulteriormente l’assoluta genuinità dell’operazione, il documento di prassi prosegue citando testualmente le deduzioni difensive:
«Come evidenziato dagli Istanti nel punto 4 della documentazione integrativa prodotta, infatti, “la famiglia […] sta espandendo le attività d’impresa anche in altri settori, anche attraverso l’impiego di liquidità prodotta dalla Società [Beta]. Pertanto l’architettura di un gruppo societario garantirebbe una gestione unitaria di tutte le società secondo strategie economiche e finanziarie comuni […] eviterebbe che eventuali conflittualità future all’interno della famiglia possano danneggiare la continuità aziendale delle società partecipate”».
Pertanto, è proprio l’insostituibilità dello strumento della holding – e la conseguente impossibilità di raggiungere lo stesso assetto sinergico con un mero trasferimento di quote operative – a fornire la prova regina. Segnatamente, questo test controfattuale cristallizza l’esistenza di motivazioni extrafiscali non marginali, elevando l’intero impianto a prototipo assoluto di Riorganizzazione Societaria Senza Abuso del Diritto, ove la forma giuridica prescelta è l’unica realmente capace di tutelare il superiore interesse alla continuità aziendale.
Ragioni Extrafiscali Ulteriori Per Una Più Complessa Riorganizzazione Societaria Senza Abuso del Diritto
Oltre la Tesoreria: Giustificare Una Più Complessa Riorganizzazione Societaria Senza Abuso del Diritto
Nel caso oggetto della Risposta n. 42/2026 dell’Agenzia delle Entrate le valide ragioni extrafiscali non marginali sono state rinvenute, da un lato, nella gestione accentrata della tesoreria e, dall’altro lato, nella risoluzione in seno alla holding di eventuali dissidi tra i soci. E tali ragioni, agli occhi dell’Amministrazione Finanziaria, sono risultate più che sufficienti per giustificare una Riorganizzazione Societaria Senza Abuso del Diritto. Dobbiamo però considerare che, per quanto involgesse considerazioni tecniche intrinsecamente complesse, l’architettura aziendale sulla quale l’Ufficio è stato interpellato rimaneva piuttosto semplice. Si trattava infatti di un gruppo composto da sole 3 società: una holding (holding newco srl) e due società figlie (Società Alfa e Società Beta).
La Gestione dei Costi Come Ulteriore Ragione Extrafiscale Non Marginale di Una Riorganizzazione Societaria Senza Abuso del Diritto
Tuttavia, davanti ad assetti di gruppo più complessi e articolati, composti da una holding (ed eventuali sub holding) e da numerose società controllate, dovranno necessariamente svolgersi considerazioni di più ampio respiro. Pertanto, oltre a quelle viste nel documento di prassi esaminato, ulteriori circostanze, ove possibile, dovrebbero essere considerate e invocate come valide ragioni extrafiscali non marginali a giustificazione di una Riorganizzazione Societaria Senza Abuso del Diritto. Una di queste circostanze, spesso utilizzata per motivare la “sostanza economica” di complessi reticolati societari è la gestione ottimizzata e centralizzata dei costi. Qui la Holding, da mero veicolo di partecipazione assume il ruolo di effettivo polo di servizi strategici.
In tale scenario, la capogruppo non si limita a una direzione statica, ma opera come un centro di competenza che sostiene o anticipa i costi per i servizi di gestione a beneficio delle “figlie”.
La successiva ripartizione degli oneri avviene tramite la fatturazione di corrispettivi basati su criteri di utilità effettiva (key-allocation), rigorosamente cristallizzati in Cost Sharing Agreement o Intercompany Service Agreement. L’adozione di questo Schema di Funzionamento dei Management Fee non è solo una scelta di efficienza operativa, ma una barriera difensiva contro le contestazioni di abuso: essa dimostra che la riorganizzazione non è un artificio per ottenere un risparmio d’imposta “indebito”, ma una configurazione necessaria per il miglioramento strutturale e funzionale dell’impresa. Per un’analisi tecnica sulla corretta implementazione di questi protocolli, si rimanda all’approfondimento: Deducibilità dei costi infragruppo (c.d. spese di regia o management fee).
Schemi Illustrativi dell’Operazione Societaria (Risposta AE n. 42/2026) e dell’Indagine sull’Abuso del Diritto (art. 10-bis, L. 212/2000)
Prima di dirigermi alle conclusioni, a coloro che sono arrivati sin qui nella lettura, suggerisco di ripercorre velocemente i passaggi fondamentali esaminati nei precedenti paragrafi, consultando il Diagramma Illustrativo della Riorganizzazione Societaria Senza Abuso del Diritto (Risposta AE n. 42/2026), che si trova anche all’inizio del presente articolo, oltre che, naturalmente, il successivo Diagramma Sui Presupposti Costitutivi dell’Abuso del Diritto.
Conclusioni
In conclusione, la Risposta dell’Agenzia delle Entrate n. 42/2026, letta in combinato disposto con il rigoroso perimetro tracciato dall’Atto di Indirizzo MEF del 27 febbraio 2025, ci restituisce un paradigma operativo di eccezionale chiarezza per chiunque opera nel wealth management e nella strutturazione dei gruppi d’imprese. Invero, progettare una Riorganizzazione Societaria Senza Abuso del Diritto significa comprendere intimamente che il risparmio d’imposta – pur drastico e geometrico come quello generato dall’incrocio tra l’art. 177, comma 2, del TUIR e l’art. 16, comma 1, lett. b), del TUSD – non è quasi mai, ex se, illecito.
Tuttavia, affinché l’architettura resista alle contestazioni ex art. 10-bis dello Statuto del Contribuente, è assolutamente categorico che la pretesa “neutralità indotta” non si traduca in una scatola vuota. Al contrario, come ampiamente dimostrato nel caso de quo, il contribuente ha l’onere e l’opportunità di innestare l’operazione su fondamenta gestionali solide: ottimizzazione dei flussi di tesoreria, accentramento del controllo in logica di “gruppo” e, soprattutto, l’impiego di evolute pattuizioni statutarie (quali le clausole antistallo) per la sterilizzazione preventiva dei conflitti endosocietari.
Su tali aspetti, il pregevole documento di prassi esaminato, offre a CEO, direttori finanziari e giuristi d’impresa una chiara e certificata “rotta di navigazione”. Operare una cesura chirurgica tra la sterile costruzione di puro artificio e la legittima pianificazione patrimoniale è l’unica via per garantire alle proprie aziende una vera e blindata Riorganizzazione Societaria Senza Abuso del Diritto.
Studio Legale Tributario Allegretti
Esperienza, Alta Specializzazione e Visione Strategica per le Sfide della Fiscalità Nazionale e Internazionale.
Copyright © – Riproduzione riservata
Avv. Matteo Allegretti, PhD |

Documenti Allegati:
Agenzia delle Entrate – Risposta n. 42/2026
Ministero dell’Economia e delle Finanze – Atto di Indirizzo del 27 febbraio 2025, prot. n. 7
Articoli Correlati:
Transfer Pricing nel Commodity Trading Oil & Gas
La Nozione di Controllo nel Transfer Pricing per la Cassazione
Deducibilità dei costi per l’impresa
Deducibilità dei costi infragruppo (c.d. spese di regia o management fee)
Fonti:
Agenzia delle Entrate – Normativa e Prassi
Banca Dati della Giurisprudenza Tributaria (MEF)
Documentazione Economica e Finanziaria (MEF)
Copyright © – Riproduzione riservata