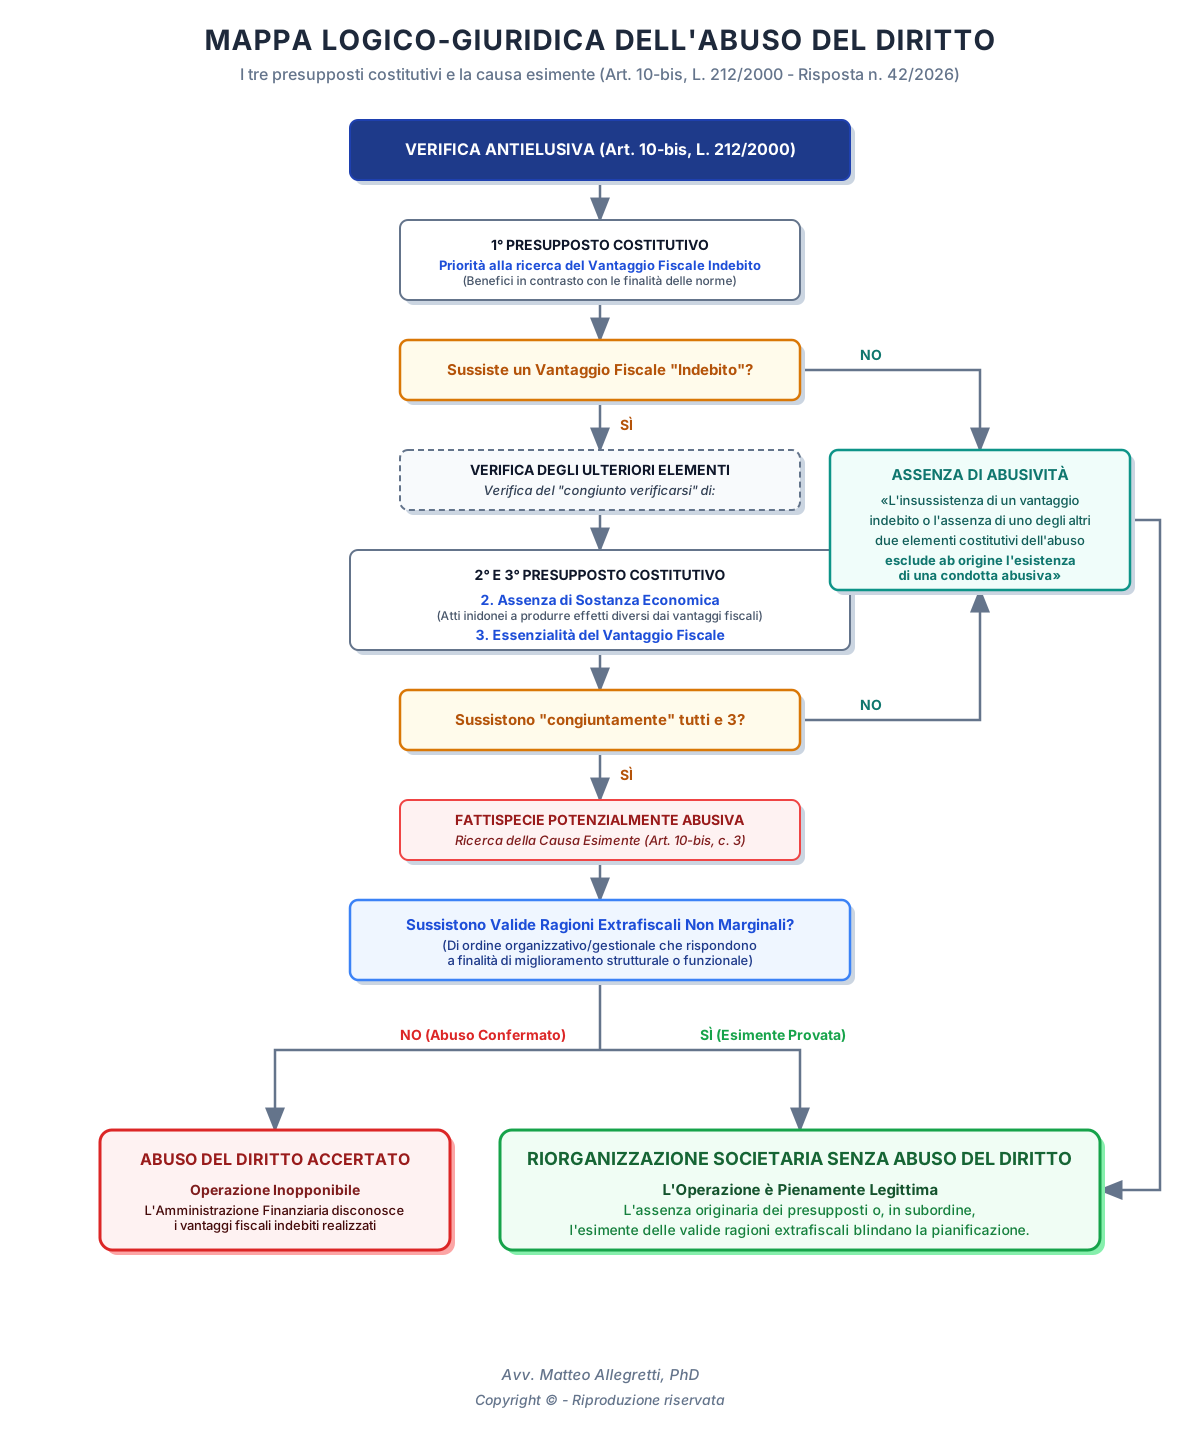
Mappa logico-giuridica elaborata dall’Avv. Matteo Allegretti, PhD. Il flowchart scompone l’art. 10-bis della Legge n. 212/2000 illustrando il percorso di verifica dell’Agenzia delle Entrate: vantaggio fiscale indebito, assenza di sostanza economica ed essenzialità del vantaggio fiscale. Lo schema evidenzia visivamente come l’assenza originaria di un solo presupposto o, in subordine, la prova di valide ragioni extrafiscali non marginali neutralizzino l’accertamento, legittimando in toto una Riorganizzazione Societaria Senza Abuso del Diritto.