A seguito delle recenti e profonde modifiche introdotte dal Decreto Legislativo 14 giugno 2024, n. 87, la fisionomia del reato di omesso versamento di IVA è stata radicalmente ridisegnata, rendendo obsolete le precedenti scadenze e introducendo nuove condizioni di punibilità.
Oggi, il momento in cui il reato si considera “consumato” non è più il 27 dicembre, bensì il 31 dicembre dell’anno successivo a quello di presentazione della dichiarazione annuale. Pertanto, per l’IVA dovuta per l’anno d’imposta 2023 (la cui dichiarazione è stata presentata nel 2024), l’eventuale omissione assumerà rilevanza penale solo dopo la mezzanotte del 31 dicembre 2025.
La novità più dirompente, tuttavia, è l’introduzione di una condizione negativa di punibilità: il reato non è integrato se il debito tributario, alla data di scadenza, è in corso di estinzione mediante un piano di rateizzazione.
Per un verso, a commettere il reato di omesso versamento di IVA può essere anche un singolo operatore commerciale (i.e. società n.p. del suo legale rappresentante) operante in una ordinaria filiera di distribuzione di beni e/o servizi. Per altro verso, invece, il reato tributario in commento può emergere nell’ambito di contesti più complessi come le “frodi fiscali”. Tra queste, in particolare, la c.d. “frode carosello”, considerata la frode IVA per eccellenza.
Queste modifiche, unitamente alla codifica della crisi di liquidità come causa di non punibilità, impongono una rilettura completa della fattispecie. I tempi sono quindi più che maturi per un approfondimento sul tema.

Illustrazione generata da AI su concept dell’Avv. Matteo Allegretti – Riproduzione riservata
Parte I
Introduzione al Reato di Omesso Versamento di IVA
La norma sul reato di omesso versamento di IVA
[Torna su]
Il reato di omesso versamento di IVA è previsto e disciplinato dall’art. 10 ter, D.Lgs. n. 74/2000. A seguito delle modifiche apportate dall’art. 1 del D.Lgs. 14 giugno 2024, n. 87, il testo attualmente in vigore prevede espressamente che:
È punito con la reclusione da sei mesi a due anni chiunque non versa, entro il 31 dicembre dell’anno successivo a quello di presentazione della dichiarazione annuale, l’imposta sul valore aggiunto dovuta in base alla medesima dichiarazione, per un ammontare superiore a euro duecentocinquantamila per ciascun periodo d’imposta, se il debito tributario non è in corso di estinzione mediante rateazione, ai sensi dell’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462. In caso di decadenza dal beneficio della rateazione ai sensi dell’articolo 15-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, il colpevole è punito se l’ammontare del debito residuo è superiore a settantacinquemila euro.
Dal 1° gennaio 2026 il reato di omesso versamento di IVA è disciplinato dall’art. 83, D.Lgs. 173/2024
È fondamentale notare che, in ottica di riordino normativo, dal 1° gennaio 2026 il D.Lgs. 74/2000 verrà abrogato. Ne consegue che, da tale data, il reato di omesso versamento di IVA sarà disciplinato dall’art. 83 del Testo Unico delle Sanzioni Tributarie Amministrative e Penali (D.Lgs. 5 novembre 2024, n. 173), il cui contenuto risulta peraltro identico a quello dell’art. 10 ter, D.Lgs. 74/2000.
Per la stessa ragione, a decorrere dal 27-3-2025, il citato art. 15-ter, DPR 602/1973 è stato abrogato e sostituito dal nuovo art. 96 del nuovo Testo Unico in materia di versamenti e di riscossione (D.Lgs. 24 marzo 2025, n. 33). L’articolo è intitolato: «Inadempimenti nei pagamenti delle somme dovute a seguito dell’attività di controllo dell’Agenzia delle entrate». Esaminandolo, si nota che ricalca perfettamente la funzione del vecchio art. 15-ter, disciplinando la decadenza dal beneficio della rateazione per le somme dovute a seguito di avvisi bonari (comma 1) e di accertamento con adesione (comma 2), nonché i casi di “lieve inadempimento” che non comportano la decadenza.
Anche gli altri reati tributari, come quello di dichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistenti, a partire dall’01/01/26, saranno disciplinati dal D.Lgs. n. 173/2024.
Il bene giuridico tutelato
[Torna su]
Il c.d. “bene giuridico” tutelato dalla disposizione penale-tributaria in esame è rappresentato dall’interesse dell’Erario alla tempestiva e completa riscossione dei tributi.
Infatti, la disposizione sul reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/2000), al pari di quella sull’omesso versamento di ritenute certificate (art. 10 bis, D.Lgs. n. 74/2000, che dal 1° gennaio 2026 confluirà nell’art. 82 del D.Lgs. 173/2024), mira a colpire una “condotta di omesso versamento” posta in essere dal contribuente. In questo modo, il legislatore ha inteso fornire una tutela giuridica al gettito erariale nella fase specifica della sua riscossione.
Al pari del reato di “omesso versamento di ritenute dovute o certificate” (art. 10 bis, D.Lgs. n. 74/’00) e a quello di “indebita compensazione” (art. 10 quater, D.Lgs. n. 74/’00, che dal 1° gennaio 2026 confluirà nell’art. 84 del D.Lgs. 173/2024), il reato di “omesso versamento di IVA”, proprio in quanto comporta un diminuito incasso del gettito erariale, rappresenta certamente un reato di danno.
La Corte dei Conti “tiene d’occhio” il reato di omesso versamento di IVA
[Torna su]
Il reato di omesso versamento di IVA è stato introdotto dal comma 7 dell’art. 35 del D.L. 4 luglio 2006, n. 223, che ha aggiunto al D.Lgs. n. 74/2000 (c.d. Legge sui reati tributari) il sopra menzionato art. 10 ter.
Alla base della novella normativa si poneva l’indifferibile necessità di far fronte ai crescenti casi di evasione in materia di IVA.
Ebbene, a distanza di più di 15 anni dall’introduzione del delitto tributario in esame, la ratio ispiratrice della novella legislativa appare oggi più che mai attuale.
…e la conferma arriva dalla Corte dei Conti
Nella sua Relazione sul Rendiconto Generale dello Stato 2020, la Corte dei Conti rileva innanzitutto una generale contrazione, nell’anno in esame, del numero dei delitti tributari emersi. La Corte, tuttavia, correla l’involuzione numerica delle fattispecie criminose ad una corrispondente considerevole contrazione dei controlli e delle verifiche effettuati dalle Autorità fiscali a causa dell’emergenza sanitaria da Covid-19.
Al di là di tale generale premessa, la Corte nella sua Relazione rileva altresì che “Nel corso del 2020 è stato riscontrato come i fenomeni di frode IVA (…) non abbiano risentito della contrazione generale dell’economia dovuta all’emergenza sanitaria da Covid-19” (pag. 185).
Tali rilevazioni sono peraltro in linea con quanto dalla Corte dei Conti rilevato nel medesima Relazione relativa all’anno 2018. A quel tempo, il decremento dei reati tributari era riconducibile all’innalzamento delle soglie di punibilità e alla depenalizzazione dell’abuso del diritto stabiliti dalla riforma penale tributaria introdotta dal Governo Renzi. Nonostante tale dato di base, la Corte rilevava che il numero dei reati per omessi versamenti risultava sempre elevato: 425 per l’Iva (-37,2% rispetto al 2017) e 231 per ritenute certificate (-36,2%). E questo, evidenziano gli stessi giudici, anche «dopo l’innalzamento delle soglie di punibilità».
Per un approfondimento sul tema della frode IVA, si rinvia alla lettura dell’articolo Frode carosello.
Letta la norma e preso atto della non diminuita rilevanza dei fenomeni di omesso versamento IVA, esaminiamo più da vicino gli elementi costitutivi del reato in esame.
L’omesso versamento di IVA non è stato sempre un reato
[Torna su]
La presenza e la “vigenza”, nel nostro ordinamento giuridico, del reato di omesso versamento di IVA non è stata costante e lineare nel tempo.
- dal 01/01/1973 al 15/12/1982, l’omesso versamento di IVA era previsto come reato tributario dall’art. 50, DPR n. 600/’72, disposizione poi soppressa ad opera dell’art. 13, D.L. n. 429/1982, entrato in vigore il 16/12/1982;
- dal 16/12/1982 al 03/07/2006, ossia, per più di venti anni, l’omesso versamento di IVA ha rappresentato un semplice illecito amministrativo (art. 44, DPR n. 633/’72, art. 7, D.L. n. 852/’76, art. 13, D.Lgs. 471/1997);
- dal 04/07/2006, infine, l’omesso versamento di IVA è tornato a rappresentare “anche” un reato tributario sotto la vigenza dell’art. 10 ter, D.Lgs. n. 74/2000, introdotto dall’art. 35, comma 7, D.L. n. 223/2006 (c.d. Decreto Bersani) e poi modificato ad opera dell’art. 8, D.Lgs. n. 158/2015 e, da ultimo, dall’art. 1 del D.Lgs. 87/2024.
Parte II
Gli Elementi Costitutivi del Reato di Omesso Versamento di IVA
Gli elementi costitutivi del reato di omesso versamento di IVA
[Torna su]
Il reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/2000 e, dal 1° gennaio 2026, art. 83, D.Lgs. n. 173/2024), sussiste se sussistono i due “elementi essenziali” del reato, vale a dire:
- l’elemento oggettivo del reato (o “fatto materiale”), nell’ambito del quale possiamo ricomprendere elementi costitutivi del reato più specifici come la “condotta”, la “soglia di punibilità” e il “momento consumativo”;
- l’elemento soggettivo del reato (o “elemento psicologico”), che nel delitto in esame è rappresentato dal mero “dolo generico”
Pertanto, affinché nel caso concreto possa ritenersi realmente integrato il reato di omesso versamento di IVA, occorre prima verificare la presenza, nel caso medesimo, di tutti gli elementi costitutivi del reato qui di seguito indicati:
- soggetto attivo
- condotta
- soglia di punibilità
- momento consumativo
- elemento soggettivo
Esaminiamoli uno ad uno, tenendo presente il modo in cui ciascuno di tali elementi viene declinato nell’ambito della specifica norma incriminatrice.
(a) Il soggetto attivo del reato
[Torna su]

Illustrazione generata da AI su concept dell’Avv. Matteo Allegretti – Riproduzione riservata
(a.1) Chi può commettere il reato di omesso versamento di IVA?
[Torna su]
Al di là della formula generica “chiunque” utilizzata dall’art. 10 ter, D.Lgs. n. 74/2000 (art. 83, D.Lgs. n. 173/2024), il reato di omesso versamento di IVA può essere commesso solo da soggetti che rivestono una determinata qualità giuridico-economica: si tratta dei c.d. soggetti passivi IVA (art. 1, DPR 633/’72), vale a dire, gli imprenditori (art. 4, DPR n. 633/’72), gli artisti e i professionisti (art. 5, DPR n. 633/’72).
Sono infatti i soggetti in questione che, nel porre in essere le c.d. “operazioni imponibili” IVA (art. 1, DPR n. 633/’72), ossia, le cessioni di beni e le prestazioni di servizi, maturano un corrispondente debito IVA (i.e. quella addebitata al cliente in fattura) che dovrà essere poi indicato nella dichiarazione annuale IVA e, quindi, versato all’Erario nei termini previsti dalla legge.
Quanto osservato, trova la sua conferma normativa nell’art. 17, comma 1, DPR n. 633/’72, ai sensi del quale “L’imposta è dovuta dai soggetti che effettuano le cessioni di beni e le prestazioni di servizi imponibili, i quali devono versarla all’erario (…)”.
…pertanto, il reato di omesso versamento dell’IVA può essere commesso da “chiunque”…tra i soggetti passivi IVA
Le categorie soggettive in esame (cedenti dei beni/prestatori di servizi) sono altresì destinatari degli obblighi formali e sostanziali IVA previsti dagli artt. 21 e ss. del DPR n. 633/’72 (i.e. fatturazione, registrazione, versamento dell’imposta a debito, ecc.), tra i quali, la presentazione della dichiarazione annuale IVA recante l’indicazione del debito IVA maturato nell’anno d’imposta. Quest’ultimo adempimento, per quanto accennato e per quanto si dirà nel prosieguo, risulta di particolare importanza ai fini dell’integrazione del reato in esame.
Quanto agli “imprenditori” (rectius, “esercizio di imprese”), sulla base di quanto previsto dall’art. 4, DPR n. 633/’72, possiamo ricomprendere in tale categoria gli imprenditori individuali, le società ed enti commerciali e gli enti non commerciali. Naturalmente, nel caso in cui il delitto in esame sia riconducibile ad una persona giuridica (società o ente collettivo in genere), la relativa responsabilità penale ricadrà sulla persona del legale rappresentante (i.e., amministratore, liquidatore, curatore fallimentare, ecc.) in forza del noto principio “societas delinquere non potest”.
Per quanto osservato, appare quindi chiaro che il reato di omesso versamento di IVA può riguardare sia persone fisiche (artisti, professionisti, imprenditori individuali) e sia persone giuridiche (ad es., la società nella persona del suo legale rappresentante).
Considerato, quindi, che non può essere commesso da “chiunque”, bensì solo dai soggetti aventi le suddette qualità, il reato in esame, sub specie iuris, si configura come reato proprio.
(a.2) L’omesso versamento di IVA nei casi di c.d. “reverse charge”
[Torna su]
Come abbiamo appena visto, di regola, a commettere il reato di omesso versamento di IVA è il cedente dei beni o il prestatore di servizi, in quanto, “di regola”, sono tali soggetti a maturare il debito IVA da versare all’Erario (art. 17, comma 1, DPR n. 633/’72).
Tale “regola” subisce tuttavia una “eccezione” in quelle particolari ipotesi, previste e disciplinate dall’art. 17, DPR n. 633/’72, comma 2 e ss, in cui vige il regime della c.d. “inversione contabile” (o “reverse charge”).
Nei casi in cui vige il regime di “inversione contabile” (reverse charge), il soggetto in capo al quale matura il debito IVA e i connessi obblighi formali e sostanziali IVA (es., fatturazione, dichiarazione annuale IVA, versamenti, ecc.) è il cessionario (dei beni)/committente (dei servizi). In queste ipotesi particolari, pertanto, sarà “solo” il cessionario/committente a poter commettere il reato di omesso versamento di IVA, al ricorrere di tutte le condizioni previste dall’art. 10 ter, DPR n. 74/’00.
Da un punto di vista degli adempimenti dichiarativi, si fa notare che, nelle ipotesi di reverse charge, i cessionari di beni e i committenti di servizi, saranno tenuti a compilare il “Quadro VJ” della dichiarazione annuale IVA inserendo i dati degli acquisti effettuati in regime di “inversione contabile”. In particolare, nell’ambito del “Quadro VJ”, l’ammontare complessivo dell’IVA dovuta sarà determinata nel Rigo VJ19.
Due osservazioni generali sul c.d reverse charge
In primo luogo, si fa notare che, nelle ipotesi di reverse charge, l’operazione IVA (cessione/prestazione) non viene posta in essere tra soggetto IVA (es., impresa) e consumatore finale (es., persona fisica) secondo l’ordinario schema di transazione IVA c.d. business-to-consumer (“B2C”). Nei casi di “inversione contabile”, infatti, l’operazione IVA avviene tra due soggetti IVA (es., tra due imprese, id est, tra due attività) secondo il modello c.d. business-to-business (“B2B”).
In secondo luogo, si ricorda che il particolare regime in esame può configurarsi in n. 2 modalità principali: (a) reverse charge “esterno”, per le operazioni di acquisto di beni e servizi UE o di prestazioni di servizi extra-UE; (b) reverse charge “interno”, per le operazioni di acquisto di beni o servizi, di particolari tipologie o settori, da soggetti passivi IVA residenti in Italia.
In entrambe le ipotesi, il cessionario/committente su cui graveranno gli obblighi IVA e al quale potrà quindi essere astrattamente ascritto il reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/’00), sarà un soggetto IVA residente.
(a.3) Il reato di omesso versamento di IVA commesso dal nuovo amministratore
[Torna su]
Il titolo del presente paragrafo descrive un caso che nella pratica è tutt’altro che infrequente.
Può accadere, infatti, che un soggetto succeda nell’amministrazione di una società e che poi si veda contestato il reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/’00 – art. 83, D.Lgs. n. 173/2024) in relazione ad una situazione dove il debito IVA non pagato
- si riferisca ad una dichiarazione annuale IVA sottoscritta e presentata dal precedente amministratore
- sia in ogni caso maturato durante le gestione societaria del precedente legale rappresentante
Per tali ragioni, il nuovo legale rappresentante che si vede contestato il reato, è portato spesso a chiedersi se il delitto fiscale sia davvero ascrivibile alla sua persona e non invece al precedente amministratore
Ebbene, la Corte di Cassazione, Sez. III penale, con la sentenza 15 gennaio 2021 (ud. 23 novembre 2020), n. 1729, richiamando sul punto la consolidata giurisprudenza della medesima Suprema Corte, ha ribadito la responsabilità penale per il reato di omesso versamento di IVA del nuovo amministratore, in entrambe le suddette circostanze.
In primo luogo la Suprema Corte chiarisce che a rispondere del reato è l’amministratore della società
la responsabilità per i reati previsti dal D.Lgs. 10 marzo 2000, n. 74, è attribuita all’amministratore, individuato secondo le norme civilistiche di cui agli artt. 2380 e ss., artt. 2455 e 2475 c.c., cioè a coloro che rappresentano e gestiscono l’ente
In secondo luogo, con la pronuncia in commento, la Corte di Cassazione individua nel nuovo amministratore il responsabile del reato di omesso versamento di IVA in considerazione del fatto per cui è tale soggetto – e non invece il precedente legale rappresentante – ad integrare l’elemento oggettivo (condotta, soglia di punibilità e momento consumativo) e l’elemento soggettivo (elemento psicologico) del reato previsto e punito dall’art. 10 ter, D.Lgs. n. 74/’00 (art. 83, D.Lgs. n. 173/2024).
Quanto all’elemento oggettivo del reato, la Suprema Corte osserva che:
Il reato di omesso versamento Iva è un reato omissivo proprio che si consuma al momento della scadenza prevista dalla legge […] sulla base della dichiarazione Iva. L’imputato, al momento della scadenza del termine per compiere il versamento (…) era il legale rappresentante della società
A nulla rileva, infatti, che fosse diverso il soggetto che era legale rappresentante (…) quando si era formato il debito, dal momento che ciò che rileva è la circostanza che [il ricorrente], al momento della scadenza del termine per il versamento, era il soggetto su cui grava l’obbligazione tributaria la cui omissione integra il reato contestato”
In altri termini, la Cassazione ha inteso evidenziare che è al nuovo amministratore che sono riconducibili gli elementi:
- della “condotta”, data dall’omesso versamento di un debito IVA annuale risultante da una dichiarazione annuale già presentata e, soprattutto, dal fatto per cui tale condotta omissiva è attribuibile “esclusivamente” al nuovo amministratore, in quanto è lui che concretizza l’omesso versamento alla scadenza prevista dalla legge, non il precedente amministratore. Occorre infatti ricordare che quello in esame è un “reato omissivo proprio” , ossia, caratterizzato da una condotta omissiva propria;
- della “soglia di punibilità”, vale a dire, il fatto per cui l’importo del debito IVA indicato nella dichiarazione annuale già presentata sia superiore alla soglia di rilevanza penale di cui all’art. 10 ter, D.Lgs. n. 74/’00 (art. 83, D.Lgs. n. 173/2024);
- del “momento consumativo”, consistente nel fatto per cui il debito IVA in questione non sia stato versato entro la scadenza prevista dalla legge. Ebbene, per quanto osservato, alla predetta scadenza del termine per il versamento il legale rappresentante era il nuovo amministratore e non quello uscente.
Quanto, invece, all’elemento soggettivo del reato (o “elemento psicologico”), la Suprema Corte nella sentenza rileva che:
…questa Corte di legittimità ha già affermato che, nel caso di successione nella carica di amministratore di società/legale rappresentante in un momento successivo alla presentazione della dichiarazione di imposta e prima della scadenza del termine fissato per l’adempimento dell’obbligo tributario di versamento, sussiste la responsabilità, per i reati tributari connessi all’omesso versamento di imposte dovute, di colui che succede nella carica dopo la presentazione della dichiarazione di imposta e prima del termine ultimo per il versamento della stessa (Sez. 3, n. 34927 del 24/06/2015, Alfieri, Rv. 264882; Sez. 3, n. 39687 del 4.6.2014, Decataldo, Rv. 260390), e ciò sul rilievo dell’assenza di compimento del previo controllo di natura prettamente contabile sugli ultimi adempimenti fiscali che comporta la responsabilità quantomeno a titolo di dolo eventuale
Anticipando quanto verrà illustrato successivamente in tema di “elemento soggettivo” del reato, si rileva che il c.d. “dolo eventuale” , nel diritto penale, identifica un elemento psicologico che si pone ai confini con la “colpa”. Esso infatti consiste nell’accettare il rischio (id est, l’eventualità) che un evento si verifichi.
Ora, come rilevato nella sentenza in commento
l’assunzione della carica di amministratore, per comune esperienza, comporta una minima verifica della contabilità, dei bilanci e delle ultime dichiarazioni dei redditi, per cui, ove ciò non avvenga, risponde dei reati tributari in materia di mancato versamento di imposte, colui che subentra nella carica sociale/legale rappresentanza in un momento successivo alla formazione del debito, in quanto con l’assunzione della carica si espone volontariamente a tutte le conseguenze che possono derivare da pregresse inadempienze. Sulla scorta di tali principi, la corte territoriale ha argomentato la prova dell’elemento soggettivo del reato
Secondo la Suprema Corte, pertanto, il nuovo amministratore che, contestualmente alla successione al precedente legale rappresentante o in un momento immediatamente successivo, abbia omesso di effettuare anche la “minima verifica della contabilità, dei bilanci e delle ultime dichiarazioni dei redditi” , da atto di farsi volontariamente carico del rischio (i.e., eventualità) che si verifichi l’evento rappresentato dall’omesso versamento, entro la scadenza di legge, di un debito IVA annuale già indicato in dichiarazione per un ammontare superiore alla soglia rilevanza penale . Per tale ragione, risulta integrato l’elemento soggettivo dato dal c.d. “dolo eventuale”.
(b) La condotta del reato: una fattispecie a tipicità variabile
[Torna su]

Illustrazione generata da AI su concept dell’Avv. Matteo Allegretti – Riproduzione riservata
La condotta tipica del reato, a seguito della riforma del 2024, non è più una semplice omissione, ma assume i contorni di una fattispecie a tipicità variabile, la cui esistenza dipende da un elemento esterno alla condotta del contribuente: la presenza o meno di un piano di rateizzazione.
La fattispecie criminosa risulta oggi composta da due elementi essenziali:
- Il previo adempimento dell’obbligo di presentazione della dichiarazione annuale IVA, da cui emerge il debito.
- Il successivo inadempimento del versamento, che si realizza solo in presenza di una duplice condizione negativa:
- L’omesso versamento del debito IVA superiore a € 250.000 entro il 31 dicembre dell’anno successivo.
- La mancanza, a quella stessa data, di un piano di rateizzazione in corso ai sensi dell’art. 3-bis del D.Lgs. 462/97.
Di conseguenza, la condotta penalmente rilevante non è più il mero “non versare”, ma il “non versare senza aver attivato un percorso di regolarizzazione concordato con l’Erario”. Questo implica che, in sede processuale, l’onere dell’accusa sarà quello di dimostrare non solo il mancato pagamento, ma anche l’assenza di un piano di dilazione attivo alla data di consumazione del reato.
La condotta propria del reato, peraltro, aiuta altresì ad identificare il “soggetto attivo” della stessa, vale a dire quel “chiunque non versa” indicato nell’art. 10 ter, D.Lgs. n. 74/’00 (art. 83, D.Lgs. n. 173/2024).
In questo soggetto e non in altri, infatti, deve essere identificato il responsabile del reato (c.d. soggetto attivo del reato).
Quest’ultimo aspetto, peraltro, è stato ripetutamente sottolineato dalla giurisprudenza della Sezione Penale della Corte di Cassazione (vd. ex multis, sentenza 15 gennaio 2021 n. 1729), la quale, davanti alla successione di 2 soggetti nell’amministrazione di una società, ha stabilito che la responsabilità penale per il reato di omesso versamento di IVA deve essere ascritta solo in capo al “nuovo amministratore”, ossia, al legale rappresentante subentrato al precedente. Ciò, in quanto, nella fattispecie decisa dal Supremo Collegio, è il “nuovo amministratore” ad essersi reso colpevole di non aver versato, entro la scadenza prevista, il debito IVA indicato nella dichiarazione fiscale presentata dal precedente amministratore.
Premesso quanto sopra, appare utile svolgere qualche ulteriore considerazione sul “presupposto della condotta” criminosa rappresentato dalla presentazione della dichiarazione annuale IVA.
(b.1) Può esserci reato di omesso versamento di IVA solo se la dichiarazione è stata presentata
[Torna su]
In primo luogo, ai fini della configurazione del reato di omesso versamento di IVA, la norma incriminatrice (art. 10 ter, D.Lgs. n. 74/’00 – art. 83, D.Lgs. n. 173/2024), richiede che una dichiarazione annuale IVA sia stata presentata.
La prima verifica da svolgere riguarda, pertanto, l’avvenuta presentazione della dichiarazione fiscale.
Giocoforza, il reato di omesso versamento di IVA deve ritenersi non sussistere in caso di omessa presentazione della dichiarazione annuale IVA
In particolare, si ritiene che l’omessa presentazione della dichiarazione annuale IVA (a cui viene parificata la dichiarazione presentata oltre i 90 gg. dalla scadenza) impedisce l’integrazione del reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/’00), potendo invece configurare il diverso reato di omessa dichiarazione di cui all’art. 5, D.Lgs. n. 74/’00 (dal 1° gennaio 2026, art. 77 del D.Lgs. 173/2024). Quest’ultimo reato si ritiene non possa “logicamente” concorrere con il primo: infatti, se la dichiarazione IVA è stata omessa, viene conseguentemente a mancare la necessaria indicazione numerico-formale (in dichiarazione!) di quel debito IVA il cui successivo omesso versamento avrebbe potuto integrare, al superamento della soglia di punibilità, il reato di omesso versamento di IVA.
(b.2) Il reato di omesso versamento di IVA emerge dal “Rigo VL38” della dichiarazione
[Torna su]
In secondo luogo, appurata l’avvenuta presentazione della dichiarazione annuale IVA, occorre verificare che in essa sia indicato il debito IVA e, in particolare, che sia indicato per un ammontare superiore alla soglia di punibilità (o “soglia di rilevanza penale”), dal vigente art. 10 ter, D.Lgs. n. 74/’00 indicata in Euro 250.000.
Premesso quanto sopra, è necessario poi sapere dove, esattamente, all’interno della dichiarazione annuale IVA (c.d. “Modello IVA”), è presente l’indicazione dell’importo del debito IVA rilevante ai fini del reato in esame.
A tal proposito, occorre innanzitutto tener presente che la redazione della dichiarazione annuale IVA si concretizza nella compilazione del c.d. Modello IVA (ad es., 2022) approvato e messo a disposizione dall’Agenzia delle Entrate, seguendo le istruzioni per la compilazione (ad es., 2022) predisposte annualmente dal medesimo Ufficio.
Seguendo le istruzioni per la compilazione, apprendiamo che il Quadro VL del Modello Iva, è dedicato alla liquidazione dell’imposta annuale.
Il Quadro VL, a sua volta, è composto da n. 3 sezioni. Ogni sezione comprende determinati “righi”, ciascuno dei quali recante l’indicazione di un valore numerico rilevante ai fini dell’operazione complessiva di liquidazione dell’imposta annuale.
In particolare, la liquidazione dell’imposta annuale IVA è data dalla differenza
- tra debiti Iva (rigo VL3 e da rigo VL20 a VL23)
- e crediti Iva (rigo VL4, VL11, campo 1, e da rigo VL24 a VL31).
Il risultato di tale differenza potrà portare, alternativamente, all’individuazione
- di una IVA a debito annuale (rigo VL32)
- di una IVA a credito annuale (rigo VL33)
Per maggiori dettagli in merito all’operazione di liquidazione dell’imposta annuale (IVA), si rinvia a quanto indicato nelle istruzioni di compilazione del Modello IVA e, in particolare, del Quadro VL (cfr. pag. 41 e ss. delle istruzioni per la compilazione IVA 2022).
Ora, ai fini della verifica dell’eventuale superamento della soglia di rilevanza penale (€. 250.000) e, quindi, dell’eventuale integrazione del reato di omesso versamento di IVA, occorre prendere a riferimento il totale dell’IVA dovuta indicata nel Rigo VL38, che a sua volta si ricava:
- sottraendo al dato indicato al rigo VL32 (totale IVA a debito) i crediti eventualmente utilizzati (VL34 + VL35) e
- sommando gli interessi trimestrali dovuti (VL36).
Il Rigo VL38 è quello evidenziato nell’immagine sotto riportata, estratta dal Modello Iva reperibile sul sito dell’Agenzia delle Entrate.

(Fonte: https://www.agenziaentrate.gov.it)
NB: il “Rigo VL3” è un mero “rigo intermedio” !
In un recente caso arrivato al vaglio della Suprema Corte, il Tribunale cautelare di Pordenone, aveva accolto l’appello interposto dal pubblico ministero contro l’ordinanza con la quale il G.I.P. non aveva accolto la richiesta di sequestro preventivo. Il Tribunale cautelare, quindi, applicava la misura cautelare reale finalizzata alla confisca del profitto, diretta e per equivalente, in relazione al reato di omesso versamento di IVA per l’anno 2018 (Modello IVA 2019 e correlate istruzioni per la compilazione). Preme qui rilevare che la Corte di merito aveva accolto l’impostazione dell’accusa (P.M.) secondo cui l’indicazione numerica del reato di omesso versamento di IVA dovesse ricavarsi dal “rigo VL3” della dichiarazione annuale IVA.
Chiamata a pronunciarsi sul caso…
la Corte di Cassazione, con la sentenza n. 31367/2021, depositata il 10.08.2021
…ha rigettato la suddetta impostazione, statuendo che:
Ad avviso del Collegio, questa conclusione è errata, essendo invece ictu oculi evidente – come il ricorrente afferma – che il suddetto VL3 è un mero “rigo intermedio” della dichiarazione, attestante l’IVA a debito maturata nell’anno d’imposta, e non già quella che rileva ai fini dell’applicazione della norma incriminatrice, che, invece, è «l’imposta sul valore aggiunto dovuta in base alla dichiarazione annuale» (corsivo nostro), vale a dire quella risultante tenendo conto, tra l’altro, dei versamenti periodici effettuati in base a quanto riferito nella stessa dichiarazione.
In particolare, al successivo punto 3 della sentenza, la Suprema Corte sottolinea che:
…l’imposta dovuta, di regola, è proprio quella indicata nel rigo VL38 di tale dichiarazione…
Facendo propria tale impostazione, la Suprema Corte ha nel caso pratico riconosciuto il valore “sotto soglia” del debito IVA indicato in dichiarazione, rilevando che:
Ed invero, è nella specie pacifico che nella dichiarazione annuale IVA presentata per l’anno 2018 il contribuente si fosse riconosciuto debitore soltanto della somma di €. 2.504,00, indicata al rigo VL38 (“totale IVA dovuto”), pari alla differenza tra l’imposta a debito maturata nell’anno (€. 320.196: rigo VL3 della dichiarazione) e quella dichiarata come versata in sede di acconti periodici (€. 317.682: rigo VL30).
La pronuncia in esame è altresì di grande interesse, in quanto, nel tessere l’iter logico-giuridico posto al centro della propria indicazione motiva, ribadisce ulteriori importanti principi in tema di reato di omesso versamento di IVA.
Diamo pertanto “uno sguardo” a tali ulteriori rilievi nei paragrafi che seguono
(b.3) Nel reato di omesso versamento di IVA conta il debito IVA “dichiarato” e non quello “effettivo”
[Torna su]
Spesso nel diritto viene invocato il noto principio di “prevalenza della sostanza sulla forma”. Ebbene, stando alle indicazioni della Suprema Corte, ai fini dell’accertamento del reato in esame, sembrerebbe valere il principio contrario.
Infatti, secondo la Corte di Cassazione, ai fini della configurazione del reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/’00) rileva unicamente l’imposta “dichiarata” nel rigo VL38 della dichiarazione annuale IVA e non, invece, quella “effettiva” risultante dalle scritture contabili.
A tal proposito, il Supremo Collegio, nella citata sentenza n. 31367/2021, sottolinea che:
…ciò che rileva ai fini dell’integrazione del reato è proprio – e soltanto – l’importo “dichiarato dovuto”
In particolare, in un punto successivo della pronuncia sopra menzionata, la Corte di Cassazione specifica che:
Si è infatti affermato che ai fini della integrazione del reato di omesso versamento dell’IVA di cui all’art. 10-ter d.lgs. n. 74 del 2000, l’entità della somma da versare, costituente il debito IVA, è quella risultante dalla dichiarazione del contribuente e non quella effettiva, desumibile dalle annotazioni contabili (Sez. 3, n. 14595 del 17/11/2017, dep. 2018, Strada, Rv. 272552) e l’imposta dovuta, di regola, è proprio quella indicata nel rigo VL38 di tale dichiarazione, potendo, tuttavia, il giudice prescindere da tale importo, se esso non è giustificato dall’esame formale della dichiarazione stessa (Sez. 3, n. 2563 del 18/05/2018, dep. 2019, Frucella, Rv. 275686).
Sulla stessa linea, si pone la medesima Corte di Cassazione, con la sentenza n. 30677/2021, con la quale osserva:
Ai fini della integrazione del reato di omesso versamento dell’IVA di cui all’art. 10-ter del d.lgs. 10 marzo 2000, n. 74, l’entità della somma da versare, costituente il debito IVA, è quella risultante dalla dichiarazione del contribuente e non quella effettiva, desumibile dalle annotazioni contabili (così Sez. 3, n. 14595 del 17/11/2017, dep. 2018, Strada, Rv. 272552 – 01).
Non importa, quindi, che l’imposta “dichiarata” non sia veritiera, ossia, non corrisponda all’imposta “effettiva” risultante dalla contabilità del soggetto passivo IVA. Se al “rigo VL38” della dichiarazione annuale IVA (Modello IVA) risulta indicato un totale IVA dovuta pari ad un importo non superiore ad €. 250.000 (soglia di punibilità ex art. 10 ter, D.Lgs. n. 74/00), il reato di omesso versamento IVA non sussiste!
Peraltro, sottolinea la Suprema Corte, per escludere la sussistenza del reato di omesso versamento di IVA è sufficiente che al “rigo VL38” del Modello IVA presentato dal contribuente risulti indicata un’IVA dovuta annuale di ammontare non superiore alla soglia di rilevanza penale, risultando invece del tutto irrilevante che la medesima imposta dichiarata possa essere rideterminata “in aumento” ad esito di accertamenti fiscali e/o verifiche in corso da parte delle autorità fiscali (Agenzia delle Entrate e Guardia di Finanza).
La pronuncia, sul punto, rileva infatti che:
la sussistenza del reato in relazione al superamento della soglia di rilevanza penale deve risultare ictu oculi evidente dalla dichiarazione presentata e non può postulare l’esito di un accertamento d’indagine aliunde espletato
In senso conforme, vd. Cassazione, sentenza n. 31367/2021, depositata il 10/08/2021.
Pertanto, la verifica del superamento della soglia di rilevanza penale relativa al reato di omesso versamento di IVA (art. 10 ter, D.Lgs. 74/2000 – art. 83, D.Lgs. n. 173/2024), va condotta prendendo a esclusivo riferimento la dichiarazione annuale IVA presentata. Un’indagine di questo tipo, invece, non potrà basarsi su quanto indicato in un avviso di accertamento dell’Agenzia delle Entrate.
Premesso quanto sopra, occorre tuttavia sottolineare che l’eventuale non veridicità di quanto indicato in dichiarazione può avere conseguenze penali non meno rilevanti di quelle conseguenti alla commissione del reato in esame.
Infatti, come verrà rilevato nel paragrafo che segue…
(b.4) Il reato di omesso versamento di IVA può concorrere con i reati in materia di dichiarazione
[Torna su]
Qualora l’Amministrazione finanziaria (i.e., Agenzia delle Entrate e Guardia di Finanza) accerti che l’imposta “dichiarata” non corrisponde all’imposta “effettiva” risultante dalla contabilità del soggetto o, in ogni caso, faccia emergere il carattere falso o non veritiero di quanto indicato nel Modello IVA, si possono configurare, alternativamente, le seguenti 2 situazioni:
- l’importo indicato al rigo VL38 della dichiarazione annuale IVA non è superiore alla “soglia di punibilità” ex art. 10 ter, D.Lgs. n. 74/’00 (€. 250.000), ma lo stesso importo ed, eventualmente, altri elementi indicati in dichiarazione, vengono dimostrati essere falsi o comunque non trovare riscontro nella contabilità del soggetto accertato dalle autorità fiscali. In questa ipotesi non sussisterà il reato di omesso versamento di IVA ma, al ricorrere delle condizioni previste dalla legge, ben potranno risultare integrati i reati tributari in materia di dichiarazione, ossia:
- art. 74 del D.Lgs. 173/2024 (ex art. 2, D.Lgs. n. 74/2000) – Dichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistenti
- art. 75 del D.Lgs. 173/2024 (ex art. 3, D.Lgs. n. 74/2000) – Dichiarazione fraudolenta mediante altri artifici
- art. 76 del D.Lgs. 173/2024 (ex art. 4, D.Lgs. n. 74/2000) – Dichiarazione infedele
- l’importo indicato al rigo VL38 della dichiarazione annuale IVA è superiore alla “soglia di punibilità” di €. 250.000 prevista dall’art. 83, D.Lgs. n. 173/2024 (ex art. 10 ter, D.Lgs. n. 74/’00), ma lo stesso importo ed, eventualmente, altri elementi indicati in dichiarazione, vengono dimostrati essere falsi o comunque non trovare riscontro nella contabilità del soggetto accertato dalle autorità fiscali. In questa ipotesi dovrà innanzitutto ritenersi integrato il reato di omesso versamento di IVA. Tale reato, tuttavia, al sussistere delle condizioni previste dalla legge, potrà concorrere con i predetti reati di materia di dichiarazione.
Tale ricostruzione risulta essere stata confermata dalla Corte di Cassazione con la menzionata sentenza n. 31367/2021, depositata il 10.08.2021, nella quale il Supremo Collegio, riferendosi all’Erario, osserva che:
Laddove quest’ultimo dimostri che la dichiarazione presentata è falsa, sussistendone gli estremi ricorreranno le ipotesi di reato dichiarative previste dagli artt. 2, 3 o 4 d.lgs. 74/2000, le quali potranno anche concorrere con il reato di omesso versamento, ma soltanto laddove questo sia, nella sua materialità, sussistente, vale a dire quando la dichiarazione di per sé indichi (quantomeno) un’imposta dovuta superiore alla soglia di non punibilità che non sia poi di fatto versata.
In altri termini, secondo la pronuncia in esame…
laddove la diversa quantificazione dell’imposta sia effettuata in forza di accertamenti sostanziali sulla non corrispondenza al vero delle voci attive e passive in essa indicate saranno eventualmente ravvisabili i più gravi reati di cui agli artt. 2, 3, e 4 del d.lgs. n. 74 del 2000.
Con riguardo al caso specifico – come quello oggetto della pronuncia in commento – in cui la dichiarazione annuale IVA contenga “indicazioni obiettivamente false”, la Suprema Corte rileva che, ricorrendone gli estremi, può ben sussistere il delitto dichiarativo di cui all’art. 4 d.lgs. 74/2000 (Dichiarazione infedele), il quale, precisano gli Ermellini, oltre alla indicazione di “elementi attivi per un ammontare inferiore a quello effettivo”…
…ricorrendo il richiesto dolo specifico di evasione, punisce l’indicazione nelle dichiarazioni annuali di «elementi passivi inesistenti».
Peraltro, con riguardo agli «elementi atti e passivi» menzionati dalla norma incriminatrice, la pronuncia precisa che
Ed invero, per quanto qui rileva, l’art. 1, lett. b, d.lgs. 74/2000 (oggi art. 73 del D.Lgs. 173/2024) prevede che per «elementi “attivi o passivi” si intendono le componenti, espresse in cifra, che…incidono sulla determinazione dell’imposta dovuta»
(c) La soglia di punibilità nel reato di omesso versamento di IVA
[Torna su]

Illustrazione generata da AI su concept dell’Avv. Matteo Allegretti – Riproduzione riservata
L’omesso versamento del debito IVA indicato in dichiarazione, di per sé, non costituisce reato, bensì un mero illecito amministrativo, punito ai sensi dell’art. 13, D.Lgs. n. 471/1997 mediante l’applicazione di una “sanzione amministrativa pari al trenta per cento di ogni importo non versato”. In quanto tale, sarà contestabile dall’Agenzia delle Entrate (Ente impositore) ma non anche dalla Procura della Repubblica.
L’omissione acquisisce invece “rilevanza penale” e, quindi, fa emergere il reato in esame, solo quando l’ammontare del debito IVA omesso, nel singolo periodo d’imposta considerato, sia superiore alla c.d. “soglia di punibilità” attualmente indicata dall’art. 10 ter, D.Lgs. 74/’00 in €. 250.000,00 (Euro duecentocinquantamila).
In particolare, ai fini della configurazione del reato, il calcolo dell’imposta omessa deve essere “specifico”:
- sia con riguardo al tipo di tributo, che deve riguardare esclusivamente l’Imposta sul Valore Aggiunto (IVA), senza considerare quindi nella somma gli importi relativi, ad es., alle imposte dirette, ai contributi previdenziali e assistenziali, ecc. Tale considerazione potrebbe risultare tutt’altro che scontata, considerato che, in tema di “adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto”, l’art. 17, D.Lgs. n. 241/1997 stabilisce espressamente che “I contribuenti eseguono versamenti unitari delle imposte, dei contributi dovuti all’INPS e delle altre somme a favore dello Stato, delle regioni e degli enti previdenziali, con eventuale compensazione dei crediti”;
- sia con riguardo al periodo d’imposta, che deve essere quello stabilito ai fini IVA, potendo questo anche non coincidere con quello relativo alle imposte dirette
Con riguardo invece alla verifica del superamento della soglia di punibilità, il calcolo del debito IVA omesso deve essere eseguito:
- prendendo a riferimento l’importo dell’IVA a debito indicata nella dichiarazione annuale
- scomputando gli acconti periodici IVA eventualmente già versati
- senza sommarci interessi e sanzioni di natura tributaria
(c.1) L’innalzamento della soglia di punibilità (fino al 2015)
[Torna su]
Sino a pochi anni fa era “molto più facile” incorrere nel reato di omesso versamento di IVA. Ciò in quanto la versione dell’art. 10 ter, D.Lgs. n. 74/’00 in vigore dal 04/07/06 al 21/10/15, prevedeva una soglia di punibilità pari ad appena €. 50.000,00 (Euro cinquantamila). Peraltro, la precedente versione della disposizione indicava tale minor soglia di punibilità “non espressamente”, bensì tramite rinvio al testo dell’art. 10 bis, D.Lgs. n. 74/’00 pro tempore vigente in tema di omesso versamento di ritenute.
Successivamente, il D.Lgs. 158/2015 ha disposto l’innalzamento delle soglie di punibilità, sia con riguardo al reato di omesso versamento di ritenute (art. 10 bis, D.Lgs. n. 74/’00 – da €. 50.000 a €. 150.000) e sia con riguardo al reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/’00 – da €. 50.000 a €. 250.000).
La novella legislativa, oltre ad aver naturalmente prodotto effetti per i “futuri reati” di omesso versamento di IVA, ha avuto un non trascurabile impatto anche nei riguardi dei “reati già commessi e contestati” mediante provvedimenti di condanna ormai definitivi
La c.d. “abolitio criminis” parziale
Come ha sottolineato la 3° Sezione Penale della Suprema Corte, con la sentenza n. 10810 del 12/03/12, l’avvenuta modifica degli art. 10 bis e 10 ter, D.Lgs. n. 74/’00, con l’innalzamento delle rispettive soglie di punibilità
ha determinato una “abolitio criminis” parziale con riferimento alle condotte aventi ad oggetto somme pari o inferiori a detto importo, commesse in epoca antecedente
La logica conseguenza è che gli omessi versamenti IVA (passati e futuri) che non dovessero superare, nel loro ammontare, la nuova e più elevata soglia di punibilità, continuerebbero a rilevare come meri illeciti amministrativi.
Peraltro, nella sentenza sopra menzionata, la Corte di Cassazione riconosce che trova “applicazione nella specie l’articolo 2 c.p., comma 2, e articolo 673 c.p.p.”, così confermando che il fenomeno di parziale depenalizzazione produce effetti non solo per il futuro ma anche con riguardo ai procedimenti penali già definiti con provvedimenti di condanna. Questi ultimi potranno infatti essere revocati su istanza di parte ex art. 673, comma 1, cpp.
(c.2) La nuova soglia per decadenza dalla rateazione (€ 75.000)
[Torna su]
Qualora il contribuente, dopo aver ottenuto un piano di rateizzazione e aver così “neutralizzato” la rilevanza penale dell’omissione originaria, decada dal beneficio della dilazione, la punibilità scatta nuovamente. Tuttavia, in questo caso, la soglia di rilevanza penale si abbassa a € 75.000.
Il reato, quindi, si configura se l’ammontare del debito residuo al momento della decadenza dalla rateizzazione è superiore a tale importo. Questa norma mira a sanzionare chi, pur avendo avuto la possibilità di regolarizzare la propria posizione, interrompe colpevolmente il percorso di rientro dal debito.
Esempio pratico
Un contribuente ha un debito IVA di € 300.000. Ottiene una rateizzazione, evitando così il reato. Paga regolarmente rate per € 228.000, riducendo il debito residuo a € 72.000. Se a questo punto decade dal piano, non commette reato, perché il debito residuo (€ 72.000) è inferiore alla nuova soglia di € 75.000.
(c.3) La “particolare tenuità del fatto” e i nuovi criteri di valutazione
[Torna su]
La causa di non punibilità per particolare tenuità del fatto (art. 131-bis c.p.) è stata potenziata in ambito tributario da un duplice intervento normativo, che ha di fatto codificato importanti strategie difensive.
In primo luogo, la Riforma Cartabia ha modificato l’art. 131-bis c.p., prevedendo che il giudice debba valutare, tra gli altri elementi, anche la “condotta susseguente al reato”. Ciò significa che un pagamento parziale o l’avvio di una rateizzazione, anche se effettuati dopo la consumazione del reato, diventano elementi di primario rilievo per dimostrare la ridotta offensività del fatto.
In secondo luogo, e in modo ancora più specifico, il D.Lgs. 87/2024 ha introdotto l’art. 13, comma 3-ter, del D.Lgs. 74/2000, che fornisce al giudice degli…
Indici di valutazione “prevalenti”
Questo aggettivo è fondamentale: significa che il giudice, nella sua valutazione, deve dare un peso prioritario a questi elementi. Per l’omesso versamento IVA, tali indici sono:
- L’entità dello scostamento dell’imposta evasa rispetto alla soglia di € 250.000: viene così normato il principio, prima solo giurisprudenziale, per cui un superamento esiguo della soglia è indice di minore gravità.
- L’avvenuto adempimento integrale del piano di rateizzazione: valorizza enormemente il comportamento del contribuente che, pur dopo la contestazione, si adopera per saldare il debito.
- L’entità del debito tributario residuo, se la rateizzazione è ancora in corso: anche un adempimento parziale, ma inserito in un percorso di regolarizzazione, assume un peso decisivo.
- La situazione di crisi del contribuente, ai sensi del Codice della Crisi d’Impresa: crea un collegamento diretto con la nuova causa di non punibilità per crisi di liquidità, permettendo di valorizzare tale situazione anche ai fini della tenuità del fatto.
Questi criteri normativi offrono una guida chiara al giudice e alla difesa, trasformando la valutazione da un generico apprezzamento (come il vecchio orientamento sul “10%”) a un’analisi strutturata e ancorata a parametri oggettivi e specifici previsti dalla legge.
(d) Il momento consumativo del reato (post D.Lgs. 87/2024)
[Torna su]

Illustrazione generata da AI su concept dell’Avv. Matteo Allegretti – Riproduzione riservata
Il D.Lgs. 87/2024 ha integralmente riscritto la disciplina del momento consumativo del reato, superando il precedente riferimento al 27 dicembre.
Il reato si considera oggi consumato alla scadenza del 31 dicembre dell’anno successivo a quello di presentazione della dichiarazione annuale IVA, a condizione che a tale data l’omissione persista e non sia attivo un piano di rateizzazione.
Esempio
Per un debito IVA superiore a € 250.000 risultante dalla dichiarazione 2024 (relativa all’anno d’imposta 2023), il reato si consumerà solo allo spirare del 31 dicembre 2025, qualora a quella data il contribuente non abbia né saldato il debito né ottenuto una rateizzazione.
L’esempio svolto ci permette di muovere la considerazione pratica per cui, di regola, l’anno di consumazione del reato di omesso versamento di IVA coincide con l’anno successivo a quello di presentazione della dichiarazione annuale IVA da cui risulta il debito.
(d.1) La natura istantanea del reato di omesso versamento di IVA
[Torna su]
Il reato mantiene la sua natura di reato omissivo istantaneo: si perfeziona nel momento esatto in cui scade il nuovo termine del 31 dicembre, senza che sia necessario il protrarsi dell’inadempimento.
A tal proposito, la Corte di Cassazione, Sez. III penale, con la sentenza 30677/2021 (il cui principio resta valido pur con il nuovo termine), ha rilevato che:
Il delitto ex art. 10- ter, d.lgs. n. 74 del 2000 è un reato omissivo ed istantaneo: si consuma nel momento in cui scade il termine previsto dalla legge per il versamento […]; ciò che rileva è, quindi, l’indicazione nella dichiarazione di un debito d’imposta e l’inadempimento alla conseguente e corrispondente obbligazione di pagamento.
Dalla natura istantanea del reato, a sua volta, deriva l’assoluta irrilevanza:
- ai fini dell’integrazione del reato, degli omessi versamenti IVA infra-annuali verificatisi prima e sino al 31/12;
- ai fini dell’eventuale estinzione del reato, dei versamenti IVA effettuati dopo il 31/12.
Tuttavia, è fondamentale sottolineare che i pagamenti effettuati dopo la consumazione del reato, sebbene non lo estinguano, assumono oggi un’importanza cruciale. Essi possono infatti integrare la causa di non punibilità di cui all’art. 13 D.Lgs. 74/2000 (se totali ed effettuati prima del dibattimento), costituire un indice prevalente per il riconoscimento della particolare tenuità del fatto (art. 13, co. 3-ter) o consentire l’accesso a una cospicua riduzione di pena (art. 13-bis).
Esaminiamo tali 2 aspetti un po’ più da vicino
(d.2) L’irrilevanza degli omessi versamenti infra-annuali ai fini del reato di omesso versamento di IVA
[Torna su]
Non integrano il reato di omesso versamento di IVA gli omessi o tardivi versamenti periodici infra-annuali (ad es., gli omessi versamenti dell’IVA mensile o trimestrale) accumulatisi “sino e non oltre” il 31/12 dell’anno di consumazione del reato, anche se, per ipotesi, l’importo complessivo di tali omessi/tardivi versamenti dovesse superare la soglia di rilevanza penale ex art. 10 ter, D.Lgs. n. 74/’00. A tal riguardo, la Suprema Corte ha precisato che gli omessi versamenti dell’Iva periodica non rappresentano frazioni anticipate della fattispecie incriminata (Cfr. Cassazione, Sez. 3, sentenza n. 8352 del 24.06.2014).
Emblematico è quanto a tal proposito statuito dalla Corte di Cassazione, Sez. III, con la sentenza n. 38619 del 14/10/10 (principio valido anche con il nuovo termine):
Il reato di omesso versamento dell’IVA […] si consuma nel momento in cui scade il termine previsto dalla legge […], non essendo sufficiente un qualsiasi ritardo nel versamento rispetto alle scadenza previste. Per integrare il reato è invece necessario che l’omissione del versamento IVA si protragga fino alla scadenza ultima fissata dalla norma.
(d.3) L’irrilevanza dei versamenti successivi al 31/12 ai fini del reato di omesso versamento di IVA
[Torna su]
Qualora il debito IVA risultante dalla dichiarazione annuale, in misura superiore alla “soglia di punibilità” (€. 250.000), non venga versato alla scadenza prevista dall’art. 10 ter, D.Lgs. n. 74/’00 (i.e., il 31/12 dell’anno successivo a quello di presentazione della dichiarazione), il reato di omesso versamento di IVA deve considerarsi orami “consumato”, id est, giuridicamente integrato. Una volta venuto ad esistenza, il reato non è poi suscettibile di venir meno e/o essere estinto ad opera di eventuali versamenti IVA effettuati successivamente al 31/12.
Tuttavia, detti versamenti successivi conservano un peso non indifferente in sede di punibilità del reato, come vedremo nel prosieguo dell’articolo.
(e) L’elemento soggettivo del reato di omesso versamento di IVA
[Torna su]

Illustrazione generata da AI su concept dell’Avv. Matteo Allegretti – Riproduzione riservata
Oltre agli aspetti che compongono il c.d. elemento oggettivo del reato (o fatto materiale), così come illustrati nei paragrafi precedenti (condotta, soglia di punibilità e momento consumativo), ai fini della reale integrazione del delitto in esame, occorre altresì verificare l’esistenza, nel caso concreto, del c.d. elemento soggettivo del reato (o “elemento psicologico”). Si tratta dell’insieme di quegli elementi che identificano il grado di volontà psicologica di un determinato soggetto nella commissione di un evento costituente reato.
Ora, essendo il reato di omesso versamento di IVA un “delitto”, l’elemento soggettivo richiesto per l’integrazione del reato è il “dolo” e, in particolare, il c.d. …
“Dolo generico”
Ciò sta a significare che per commettere il reato di omesso versamento di IVA:
è sufficiente il “dolo generico”, per il quale basta la mera coscienza e volontà di omettere il versamento del debito IVA indicato nella dichiarazione annuale, in misura superiore ad €. 250.000, in relazione al singolo periodo d’imposta oggetto della dichiarazione medesima. In altri termini, sono sufficienti la semplice rappresentazione e volontà di omettere il versamento del debito IVA indicato nella dichiarazione annuale e di ometterlo per un ammontare superiore alla soglia di punibilità prevista dall’art. 10 ter, D.Lgs. n. 74/’00. Richiedere la sussistenza del “dolo generico”, in estrema sintesi, significa pretendere nell’agente la “volontà dell’evento”, rimanendo invece del tutto irrilevante, il “fine” o il “motivo” per cui lo vuole. E’ il caso, appunto, del reato in esame;
la prova del dolo è fornita implicitamente dall’avvenuta presentazione della dichiarazione annuale indicante un debito IVA superiore alla soglia di rilevanza penale (€. 250.000);
non è invece richiesto il c.d. “dolo specifico di evasione”, vale a dire, la volontà e l’intenzione di evadere l’imposta. Con il “dolo specifico”, infatti, la legge richiede, oltre alla volontà dell’evento, un fine ulteriore, a prescindere dal suo effettivo realizzarsi. E’ il caso delle “frodi IVA” c.d. “frodi carosello”. In questi casi, l’agente “vuole l’evento” (omesso versamento del debito IVA) per un determinato “fine” (evadere l’imposta).
Quanto sin qui evidenziato in merito all’elemento soggettivo (psicologico) del reato di omesso versamento di IVA, trova conferma nella sotto riportata sentenza della Suprema Corte.
Corte di Cassazione Penale, Sez. 3, sentenza n. 19630/2022
…il reato è punibile a titolo di dolo generico e consiste nella coscienza e volontà di non versare all’Erario le ritenute effettuate nel periodo considerato, non essendo richiesto che il comportamento illecito sia dettato dallo scopo specifico di evadere le imposte; la prova del dolo è insita in genere nella presentazione della dichiarazione annuale, dalla quale emerge quanto è dovuto a titolo di imposta, e che deve, quindi, essere saldato o almeno contenuto non oltre la soglia, entro il termine lungo previsto; il debito verso il fisco relativo ai versamenti IVA è normalmente collegato al compimento delle operazioni imponibili.
Ogni qualvolta il soggetto d’imposta effettua tali operazioni riscuote già (dall’acquirente del bene o del servizio) l’IVA dovuta e deve, quindi, tenerla accantonata per l’Erario, organizzando le risorse disponibili in modo da poter adempiere all’obbligazione tributaria. L’introduzione della norma penale, stabilendo nuove condizioni e un nuovo termine per la propria applicazione, estende evidentemente la detta esigenza di organizzazione su scala annuale. Non può, quindi, essere invocata, per escludere la colpevolezza, la crisi di liquidità del soggetto attivo al momento della scadenza del termine lungo, ove non si dimostri che la stessa non dipenda dalla scelta di non far debitamente fronte alla esigenza predetta.
Si noti che, a seguito della riforma del 2024, i principi espressi in questa massima mantengono la loro validità, ma vanno letti alla luce della nuova causa di non punibilità per crisi di liquidità (di cui si tratterà nella Parte III).
Vi sono tuttavia delle ipotesi in cui può venir meno anche la mera “coscienza e volontà dell’evento”, ossia, l’elemento psicologico del reato in commento, come quando si verifica il c.d. “errore sul fatto”
(e.1) L’errore sul fatto fa venir meno l’elemento psicologico del reato (Cass. sent. 22 gennaio 2014, n. 2882)
[Torna su]
Con riguardo a quest’ultimo aspetto, deve ritenersi non sussistente l’elemento soggettivo del reato di omesso versamento di IVA (e, quindi, non sussistente il reato tout court) nel caso in cui il contribuente, sebbene avesse la “coscienza e volontà” di omettere il debito IVA indicato nella propria dichiarazione annuale, non aveva tuttavia la “coscienza e volontà” di omettere il debito IVA per un ammontare superiore alla soglia di punibilità. In altri termini, il contribuente credeva che l’ammontare dell’IVA indicato in dichiarazione non avesse rilevanza penale in quanto, in buona fede, riteneva che lo stesso non fosse superiore alla soglia di punibilità ex art. 10 ter, D.Lgs. n. 74/’00. Nell’ipotesi considerata, la punibilità del reato deve ritenersi esclusa ai sensi e per gli effetti dell’art. 47 c.p. (“Errore di fatto”).
Questa impostazione è stata confermata dalla Suprema Corte con la sentenza n. 2882 del 22/01/14.
Nel caso sottoposto al vaglio della Suprema Corte, un commercialista, travisando le reali intenzioni del cliente, aveva erroneamente compensato un credito IVA con debiti IRES e IRAP (c.d. compensazione orizzontale), così precludendo al cliente di utilizzare il medesimo credito IVA a compensazione di un debito IVA originariamente di ammontare superiore alla “soglia di punibilità”.
Le reali intenzioni del contribuente, invece, erano quelle di compensare detto credito IVA con il debito IVA “sopra soglia” (c.d. compensazione verticale) al fine di abbassare quest’ultimo sotto la soglia di rilevanza penale ed evitare così la configurazione del reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/’00). Tuttavia, a causa dell’errore del commercialista, la dichiarazione annuale del contribuente ha finito per indicare un debito IVA sopra la soglia di rilevanza penale. Di conseguenza, veniva a configurarsi il reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/’oo) in capo al contribuente nel momento in cui questi aveva successivamente omesso il versamento del debito IVA annuale entro il 27/12 dell’anno in considerazione.
La Suprema Corte, esaminati gli atti di causa, ha rilevato l’emersione dell’errore di fatto ex art. 47 c.p. (che già di per sé esclude la punibilità del reato) e, di conseguenza, l’insussistenza dell’elemento psicologico del reato (che impedisce l’integrazione del reato). L’errore del commercialista aveva infatti creato una discrepanza tra la situazione reale (dichiarazione di un debito IVA “sopra soglia”) e la situazione di cui il contribuente aveva “coscienza e volontà” (dichiarazione di un debito IVA “sotto soglia”)
In particolare, la Suprema Corte ha deciso il caso pratico stabilendo che
Nel caso di specie, già coi secondo motivo di appello era stato dedotto l’errore dei commercialista precisandosi che la circostanza era stata confermata in aula dal medesimo il quale aveva dichiarato che il proprio ufficio per errore aveva generato una delega in compensazione utilizzando i 16.781 euro del credito relativo all’anno precedente per pagare imposte dirette relative ai 2004, e che nella relazione a firma del dott. R. si affermava l’intenzione della società di utilizzare il credito di €. 16.781,00 indicato in dichiarazione per compensare il debito IVA scaturente dalle dichiarazioni mensili dell’anno 2005. La circostanza era senz’altro decisiva perché analizzata ad escludere l’elemento psicologico del reato di cui all’art. 10 ter del D.Lvo n. 74/2000, che è costituito dalia coscienza e volontà dell’agente di sottrarsi all’adempimento dell’obbligazione tributaria entro la scadenza del termine per il versamento dell’acconto relativo al periodo di imposta dell’anno successivo.
In alcuni casi particolari, oltre che come “dolo generico”, l’elemento psicologico del reato è stato individuato come…
“dolo eventuale”
L’elemento psicologico del “dolo eventuale” consiste nel prendere in considerazione un evento esclusivamente come “eventualità” e non come fine diretto. In altri termini, l’agente accetta il rischio (i.e., l’eventualità) che l’evento si verifichi, e, in ragione di tale accettazione, si determina ad agire in ogni caso, anche a costo di cagionare l’evento medesimo, sebbene non avesse mai avuto come obiettivo la sua realizzazione. Alla luce di tali caratteristiche, il dolo eventuale viene spesso posizionato ai confini con la colpa e, in particolare, con la colpa cosciente o con previsione.
Parte III
Crisi di Liquidità e Reato di Omesso Versamento di IVA
La crisi di liquidità come causa di non punibilità (art. 13, co. 3-bis, D.Lgs. 74/2000)
[Torna su]

Illustrazione generata da AI su concept dell’Avv. Matteo Allegretti – Riproduzione riservata
Se in passato la crisi di liquidità rappresentava una complessa tesi difensiva basata su orientamenti giurisprudenziali, la riforma del 2024 ha segnato una svolta epocale, elevandola a causa di non punibilità espressamente codificata.
Il D.Lgs. 87/2024 ha introdotto il comma 3-bis all’art. 13 del D.Lgs. 74/2000, il quale stabilisce che il reato di omesso versamento di IVA (art. 10-ter) non è punibile se il fatto dipende da cause non imputabili all’autore, sopravvenute all’incasso dell’imposta.
La norma fornisce al giudice criteri precisi per questa valutazione, specificando che si deve tenere conto:
- della crisi non transitoria di liquidità dell’autore del reato.
- delle cause specifiche di tale crisi, che devono essere riconducibili a:
- Inesigibilità dei crediti per accertata insolvenza o sovraindebitamento di terzi;
- Mancato pagamento di crediti certi ed esigibili da parte di amministrazioni pubbliche.
- della non esperibilità di azioni idonee al superamento della crisi, il che impone all’imputato un onere probatorio rigoroso: dimostrare di aver fatto tutto il possibile (ad esempio, ricorrendo al credito bancario, cedendo beni personali, ecc.) per adempiere all’obbligazione tributaria.
Questa codificazione sposta il dibattito dalla valutazione del dolo o della forza maggiore all’accertamento di presupposti oggettivi e documentabili, offrendo una tutela concreta, sebbene soggetta a prove stringenti, al contribuente incolpevolmente in crisi.
Si ricorda che, a partire dal 1° gennaio 2026, il contenuto di questa disposizione confluirà nell’art. 89, comma 4, del nuovo Testo Unico delle sanzioni tributarie (D.Lgs. 173/2024).
La precedente evoluzione giurisprudenziale
[Torna su]
Prima della codifica operata dal D.Lgs. 87/2024, la questione della rilevanza della crisi di liquidità era interamente affidata all’interpretazione giurisprudenziale, che nel tempo aveva elaborato orientamenti non sempre univoci. È utile ripercorrerli per comprendere il contesto da cui è nata la nuova norma.
Quando la crisi di liquidità “non faceva venir meno” il reato
L’orientamento prevalente della Suprema Corte, cristallizzato nella nota sentenza delle Sezioni Unite n. 37424/2013, era fermo nel ritenere irrilevante la crisi di liquidità, considerandola parte del normale rischio d’impresa. Il principio cardine era che l’IVA riscossa per conto dell’Erario dovesse essere accantonata e non utilizzata per altri scopi aziendali, come pagare stipendi o fornitori.
Pertanto, la Cassazione considerava integrato il dolo (almeno nella forma del dolo eventuale) ogni volta che l’imprenditore, scegliendo di destinare le somme riscosse a fini diversi dal versamento dell’imposta, si assumeva consapevolmente il rischio di non poter adempiere all’obbligazione tributaria alla scadenza.
Quando la crisi di liquidità “faceva venir meno” il reato
Nonostante la rigidità dell’orientamento maggioritario, una parte della giurisprudenza di legittimità aveva iniziato a riconoscere la valenza esimente della crisi di liquidità, a patto che l’imputato fornisse una prova rigorosa di determinate circostanze.
In particolare, si erano delineati due filoni:
- un primo orientamento richiedeva la duplice prova che la crisi economica non fosse addebitabile all’imprenditore e che quest’ultimo avesse esperito ogni possibile azione, anche a discapito del patrimonio personale, per reperire le risorse necessarie.
- un secondo orientamento, invece, ammetteva l’esclusione del reato solo se la crisi di liquidità integrava gli estremi della “forza maggiore” (art. 45 c.p.), intesa come un evento imprevedibile e irresistibile che annulla totalmente la volontà dell’agente.
Sono proprio questi principi, elaborati dalla giurisprudenza più sensibile alle difficoltà incolpevoli dell’imprenditore, ad aver ispirato il legislatore della riforma del 2024, portando alla codifica della nuova causa di non punibilità.
La svolta della Cassazione: la sentenza n. 41238/2024 valorizza la crisi di liquidità nel reato di omesso versamento di IVA
[Torna su]
La sentenza della Corte di Cassazione, 3° Sezione Penale, n. 41238, depositata l’11 novembre 2024, rappresenta una pronuncia di fondamentale importanza. È infatti una delle prime applicazioni della nuova causa di non punibilità per crisi di liquidità, introdotta dal D.Lgs. 87/2024. Questa decisione offre una preziosa linea difensiva ai legali rappresentanti delle imprese (CEO), indagati o imputati del reato di omesso versamento di IVA. Nel caso sottoposto al suo vaglio, invero, la Corte ha annullato con rinvio una condanna, valorizzando le prove difensive sulla crisi finanziaria offerte dall’amministratore della società nei gradi di merito.
Il principio di diritto: dalla tolleranza giurisprudenziale alla codificazione normativa
[Torna su]
Il fulcro della decisione è il riconoscimento del nuovo comma 3-bis dell’art. 13, D.Lgs. 74/2000. La Cassazione sottolinea come il legislatore abbia recepito le aperture giurisprudenziali più avanzate, codificando una specifica causa di non punibilità del reato di omesso versamento di IVA. La Corte, infatti, cita espressamente il riscontro trovato nel diritto positivo, che impone di tenere adeguato conto delle difese del contribuente. Questo passaggio è cruciale perché sposta la valutazione da un’area di discrezionalità a un obbligo normativo per il giudice.
Il principio stabilito è chiaro: la non punibilità non è più un’eccezione remota, ma un diritto. Esso sorge se l’omissione dipende da una crisi non transitoria e non imputabile. La Suprema Corte, citando il nuovo testo di legge, afferma che il reato è escluso:
se il fatto dipende da cause non imputabili all’autore sopravvenute (…) all’incasso dell’imposta sul valore aggiunto. Ai fini di cui al primo periodo, il giudice tiene conto della crisi non transitoria di liquidità dell’autore dovuta alla inesigibilità dei crediti per accertata insolvenza (…) di terzi o al mancato pagamento di crediti certi ed esigibili da parte di amministrazioni pubbliche e della non esperibilità di azioni idonee al superamento della crisi.
L’onere della prova a carico dell’imputato: cosa devono dimostrare i legali rappresentanti (CEO)
[Torna su]
La sentenza della Corte di Cassazione n. 41238/2024 è un vero e proprio manuale operativo per la difesa. Dimostra che, per beneficiare della non punibilità, non bastano generiche affermazioni sulla crisi. Occorre una prova rigorosa e documentale. Nel caso di specie, il ricorrente aveva prodotto elementi decisivi fin dal primo grado. Per gli amministratori, questo significa costruire una solida base probatoria per tempo.
La Corte ha valorizzato il fatto che il ricorrente avesse «allegato circostanze di estremo rilievo». Tra queste: la documentazione della procedura di concordato preventivo; il riepilogo delle fatture emesse e non pagate; la relazione del commissario giudiziale che individuava le cause della crisi «nel blocco dei pagamenti da parte della P.A., nella crisi del mercato delle costruzioni e nel mancato recupero di ingenti crediti verso terzi». Questo dimostra la necessità di una documentazione precisa e ufficiale.
Implicazioni strategiche per la difesa nel reato di omesso versamento di IVA
[Torna su]
Questa pronuncia fornisce una chiara roadmap difensiva per il reato di omesso versamento di IVA. La strategia non può più limitarsi a contestare il dolo. Deve, invece, concentrarsi sulla dimostrazione oggettiva della crisi e della sua origine incolpevole. In particolare, è fondamentale che i CEO delle aziende documentino meticolosamente ogni passaggio:
- i crediti inesigibili,
- i solleciti di pagamento,
- le azioni legali intraprese e
- le manovre aziendali per fronteggiare la crisi.
La Cassazione, infatti, ha stabilito che, alla luce delle nuove norme, «le allegazioni difensive non potevano essere ignorate dai giudici di merito». Ciò impone ai manager di agire preventivamente, raccogliendo le prove che un giorno potrebbero scagionarli. La sentenza trasforma la gestione della crisi di liquidità non solo in un dovere aziendale, ma in una vera e propria attività di pre-costituzione della prova difensiva in ambito penale tributario.
Parte IV
Il Regime Sanzionatorio del Reato di Omesso Versamento di IVA
Il regime sanzionatorio del reato di omesso versamento di IVA
[Torna su]
La sanzione penale (pena)
[Torna su]
Ai sensi dell’art. 10 ter, D.Lgs. n. 74/’00, il reato di omesso versamento di IVA è punito “con la reclusione da sei mesi a due anni“ (c.d. pena edittale).
Come per tutti i reati tributari, oltre alla “pena edittale”, troveranno altresì applicazione:
- le c.d. “pene accessorie” (art. 12, D.Lgs. n. 74/’00, dal 1° gennaio 2026, art. 86 del D.Lgs. 173/2024)
- la confisca dei beni che costituiscono il prezzo o il profitto del reato (c.d. confisca diretta), ovvero, quando questa non è possibile, la confisca di beni di cui il reo ha la disponibilità, per un valore corrispondente a tale prezzo o profitto (c.d. confisca per equivalente) (art. 12 bis, D.Lgs. n. 74/’00, dal 1° gennaio 2026, art. 87 del D.Lgs. 173/2024)
Cause di non punibilità e circostanze attenuanti
Premesso ciò, occorre tuttavia considerare che:
- il pagamento integrale del debito tributario eseguito prima della dichiarazione di apertura del dibattimento di primo grado integra la causa di non punibilità ex art. 13, D.Lgs. n. 74/’00 (dal 1° gennaio 2026, art. 89 del D.Lgs. 173/2024)
- nei casi in cui non fosse applicabile la predetta causa di non punibilità, il trattamento sanzionatorio, sussistendone le condizioni di legge, potrà in ogni caso risultare mitigato in forza:
- della circostanza attenuante di cui al comma 1 dell’art. 13-bis, D.Lgs. n. 74/’00 (dal 1° gennaio 2026, art. 90 del D.Lgs. 173/2024)
- dell’attivazione della procedimento speciale di “applicazione della pena su richiesta” di cui all’art. 444 cpp (c.d. “patteggiamento”), ai sensi del comma 2 dell’art. 13-bis, D.Lgs. n. 74/’00 (dal 1° gennaio 2026, art. 90, comma 3, del D.Lgs. 173/2024)
Per un maggiore approfondimento in merito a punti appena illustrati, si rinvia all’articolo Il reato tributario non è punibile se c’è pagamento
Inoltre, ai sensi del comma 2-bis dell’art. 12, D.Lgs. n.74/’00, a differenza di quanto avviene per altri reati tributari, al reato di omesso versamento di IVA il beneficio della sospensione condizionale della pena ex art. 163 c.p. risulta applicabile senza alcun limite e, in particolare, indipendentemente dall’ammontare dell’IVA non versata.
La sanzione amministrativa (pena pecuniaria)
[Torna su]
Chi commette il reato di omesso versamento di IVA – così come il reato di omesso versamento di ritenute (art. 10 bis, D.Lgs. n. 74/’00) – risulta per ciò stesso aver già commesso l’illecito amministrativo previsto e sanzionato dall’art. 13, D.Lgs. n. 471/1997 (Ritardati od omessi versamenti diretti e altre violazioni in materia di compensazione)
Pertanto, il responsabile del reato di omesso versamento di IVA, oltre alla sanzione penale, dovrà scontare anche la sanzione amministrativa. Questa, ai sensi del citato art. 13, D.Lgs. n. 471/1997, risulta “pari al trenta per cento di ogni importo non versato”.
A tal riguardo, le Sezioni Unite della Corte di Cassazione, con la sentenza n. 37424/2013, hanno confermato l’applicazione congiunta delle 2 sanzioni (penale e amministrativa). Secondo gli Ermellini, infatti, il cumulo delle 2 sanzioni non è suscettibile di ledere il principio penalistico del “ne bis in idem” di cui all’art. 649 c.p.p. . Tale principio, infatti, impedisce al giudice di procedere contro la stessa persona per lo stesso fatto sul quale si è formato il giudicato.
Sul punto, le SS.UU. hanno avuto modo di precisare che il rapporto tra l’illecito penale e l’illecito amministrativo deve essere valutato in termini, non già di specialità, ma piuttosto di progressione. A ciò consegue la possibilità di applicare congiuntamente la sanzione penale e la sanzione amministrativa
La prescrizione e l’improcedibilità del reato (Riforma Cartabia)
[Torna su]
La disciplina della prescrizione dei reati tributari è stata profondamente innovata dalla Riforma Cartabia (D.Lgs. 150/2022), che ha introdotto un sistema bifasico, superando il precedente meccanismo.
Fase 1: La Prescrizione fino alla Sentenza di Primo Grado
Il termine di prescrizione ordinario per il reato di omesso versamento IVA rimane di 6 anni, che decorrono dal momento consumativo del reato (il 31 dicembre dell’anno successivo a quello di presentazione della dichiarazione). In presenza di atti interruttivi (es. verbale di constatazione, decreto di citazione a giudizio), tale termine può essere prolungato fino a un massimo di 7 anni e 6 mesi.
Fase 2: L’Improcedibilità dopo la Sentenza di Primo Grado
La vera rivoluzione consiste nel fatto che la pronuncia della sentenza di primo grado, sia di condanna che di assoluzione, interrompe definitivamente il corso della prescrizione.
Da quel momento, il processo deve concludersi entro termini perentori, pena la declaratoria di improcedibilità dell’azione penale:
- 2 anni per la conclusione del giudizio d’Appello.
- 1 anno per la conclusione del giudizio di Cassazione.
Questo nuovo istituto sostituisce di fatto la prescrizione nelle fasi di impugnazione, garantendo che i processi abbiano una durata definita dopo il primo grado di giudizio.
Parte V
Conclusione
Diagramma illustrativo del reato di omesso versamento di IVA
[Torna su]
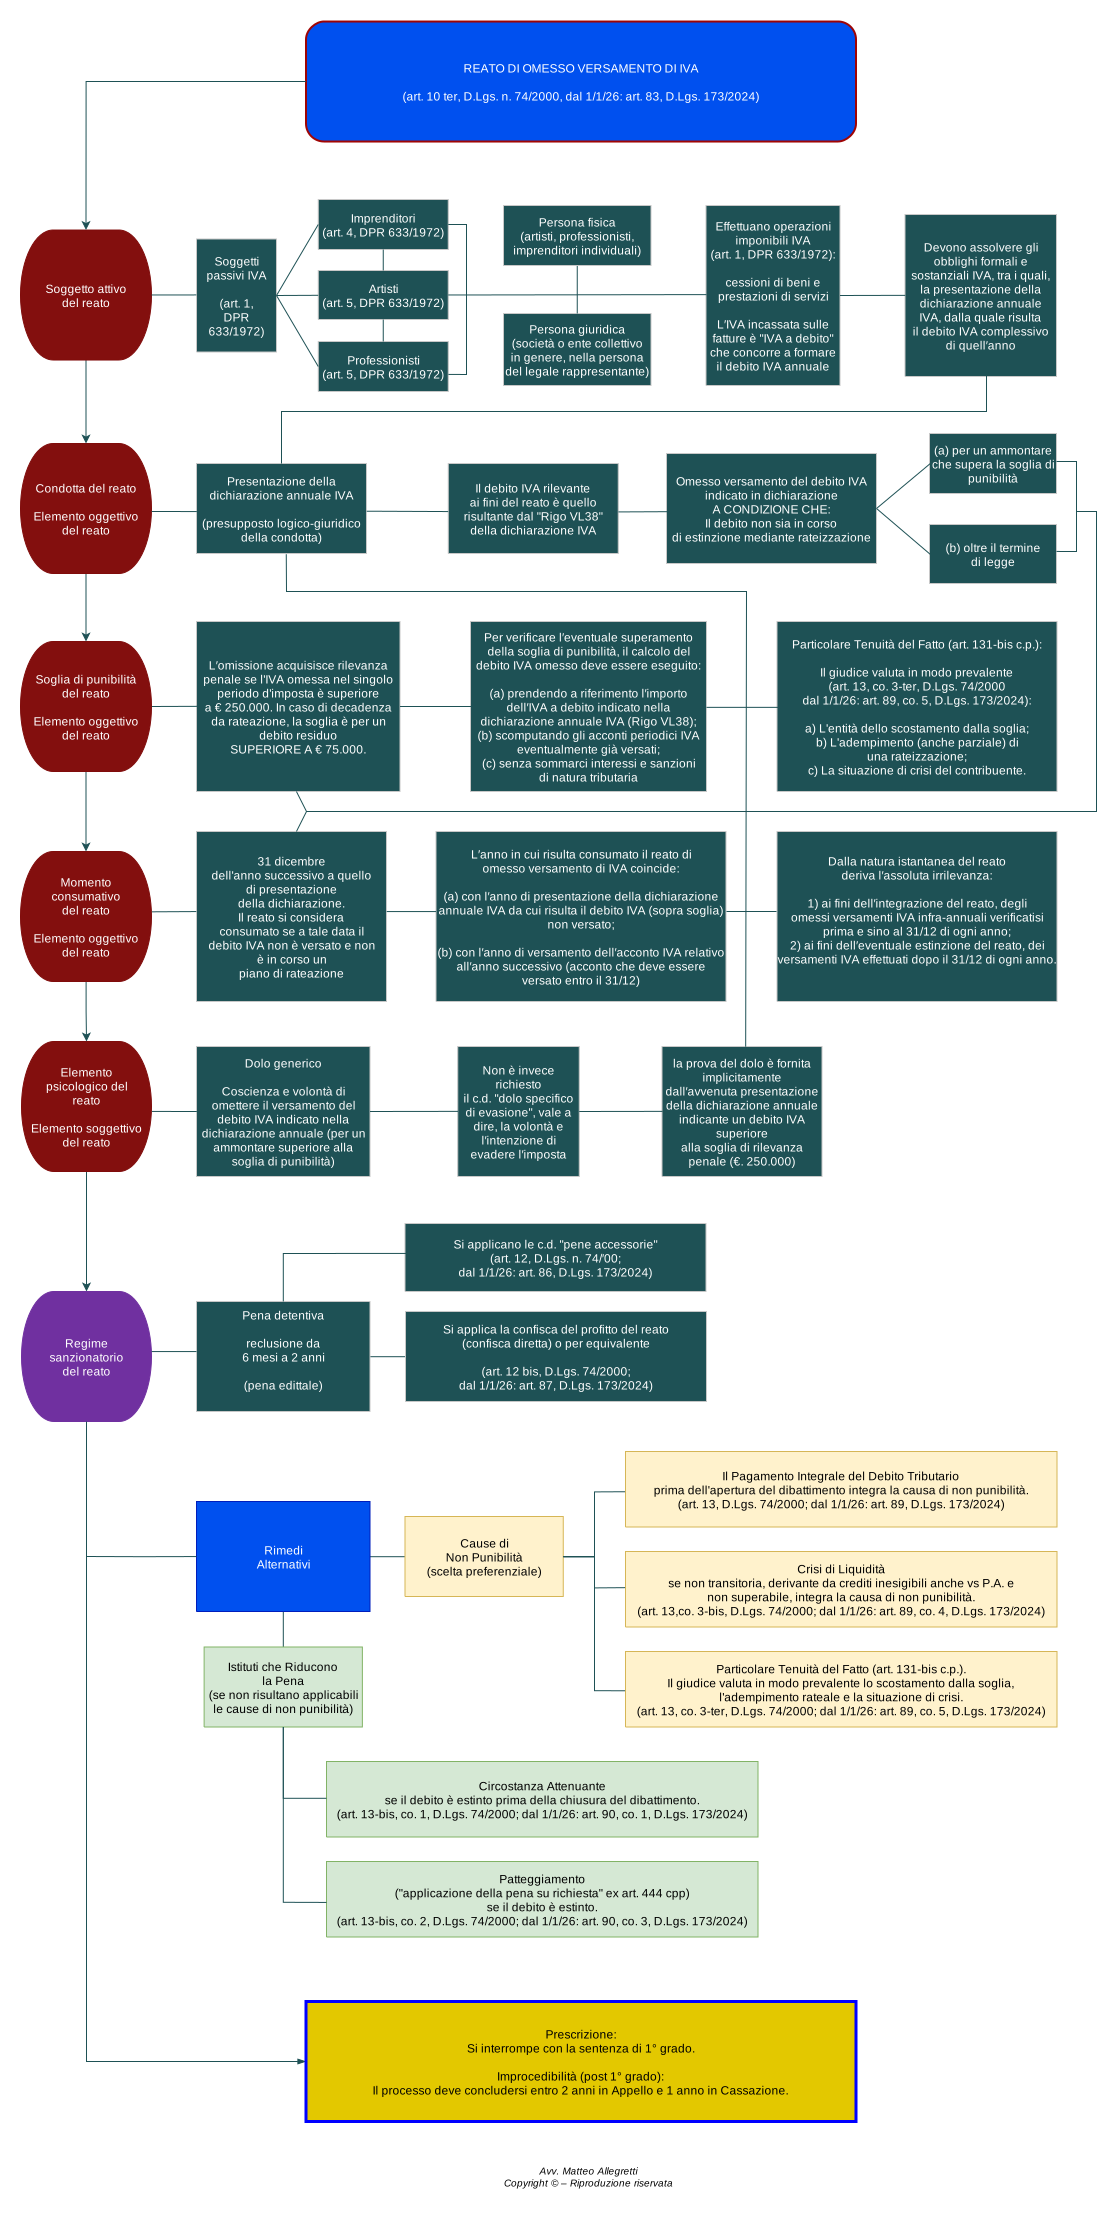
Gli aspetti essenziali della disciplina del reato di omesso versamento di IVA (art. 10 ter, D.Lgs. n. 74/’00 – art. 83, D.Lgs. n. 173/2024) possono essere rappresentati nel seguente…
Diagramma illustrativo (clicca sull’immagine per ingrandirla o esegui lo zoom da qui).
Conclusione
[Torna su]
Il reato di omesso versamento di IVA si conferma una figura centrale nel panorama del diritto penale tributario, la cui disciplina è stata però stravolta dalle recenti riforme. In particolare, le novità introdotte dal D.Lgs. 87/2024 – dal posticipo del momento consumativo all’introduzione della rateizzazione come scudo dalla punibilità, fino alla codifica della crisi di liquidità come causa di non punibilità – hanno trasformato una fattispecie “rigida” in un delitto dalla struttura complessa e variabile.
Tali interventi, da un lato, testimoniano la volontà del legislatore di focalizzare la sanzione penale solo sulle omissioni dolose e definitive, mentre, dall’altro lato, offrono al contribuente in difficoltà concreta plurime vie d’uscita per evitare il processo penale.
Uno Sguardo al Futuro: il Testo Unico delle Sanzioni Tributarie (in vigore dal 1° gennaio 2026)
È infine doveroso segnalare che il percorso di riforma culminerà il 1° gennaio 2026, data a partire dalla quale il D.Lgs. n. 74/2000 verrà abrogato. Le disposizioni penali-tributarie, inclusa quella sull’omesso versamento di IVA, confluiranno nel nuovo Testo Unico delle sanzioni tributarie amministrative e penali (D.Lgs. 5 novembre 2024, n. 173). Nello specifico, la fattispecie in esame sarà disciplinata, nel suo contenuto attuale e aggiornato, dall’art. 83 del nuovo Testo Unico. Un cambiamento di “sede” normativa che consolida le importanti riforme qui analizzate.
Copyright © – Riproduzione riservata
[Torna su] Avv. Matteo Allegretti, PhD |

Bibliografia:
C. Lombardozzi, Omesso versamento di ritenute e IVA e indebita compensazione, in Manuale professionale di diritto penale tributario, a cura di L. Salvini e F. Cagnola, p. 768 ss.
A. Traversi, La difesa del contribuente nel processo penale tributario, Giuffrè Editore, Milano, p. 355 ss.
G.L. Soana, I reati tributari, Giuffrè, Milano, 2018
E. Musco-F. Ardito, Diritto penale tributario, Zanichelli, Bologna, 2016
P. Boria, Il sistema dei tributi, Tomo II, Le imposte indirette, Giappichelli, Torino, 2019
B. Santacroce, Manuale IVA 2020, Il Sole 24 Ore
Sitografia:
http://www.italgiure.giustizia.it/sncass/
https://def.finanze.it/DocTribFrontend/RS2_HomePage.jsp
https://www.gazzettaufficiale.it/
Articoli correlati:
Dichiarazione fraudolenta (art. 2, D.Lgs. 74/2000)
Il reato tributario non è punibile se c’è pagamento
Documenti Allegati:
Corte di Cassazione penale, 3° Sez., sentenza n. 41238/2024
Copyright © – Riproduzione riservata